ASSURANCE-VIE LUXEMBOURGEOISE
L’assurance-vie luxembourgeoise
est-elle faite pour vous ?
Vous cherchez davantage de choix pour investir ou un contrat que vous pourriez conserver après un départ à l’étranger ? Regardons ce qu’un contrat luxembourgeois vous apporterait, ses frais et la protection qu’il offre.
Le Luxembourg n’est pas pertinent pour tout le monde.
4 questions · Sans coordonnées · Résultat immédiat
Réserver directement avec Gary · 40 min 5,011 avis Google
L’essentiel en vidéo
Vrai ou faux : l’assurance-vie luxembourgeoise
Fiscalité, protection, mobilité, crédit lombard : cinq affirmations vérifiées, en moins d’une minute.
Conseil privé · Vos priorités, ensemble
Les frais et les contraintes en valent-ils la peine pour vous ?
-
Qu’est-ce que ce contrat vous apporterait ?
Examiner ce que le contrat apporterait à vos investissements, à votre mobilité et à votre transmission.
-
Les frais sont-ils justifiés ?
Comparer les frais, les contraintes et les services au besoin réel, avant de déplacer un capital.
-
De quoi êtes-vous protégé ?
Distinguer protection juridique et risque de placement. Le cadre luxembourgeois ne garantit pas le capital.
Avant un versement important ou un rachat de contrat, faites examiner la pertinence du changement, ses coûts et ses conséquences.
MINI-DIAGNOSTIC
Quatre points pour situer votre besoin
Ce parcours ne collecte aucune donnée personnelle. Il sert uniquement à orienter la conversation avant un entretien.
4 questions · Sans coordonnées · Résultat immédiat
RESULTAT
Je préfère être rappelé → 5,011 avis GoogleVotre situation mérite une analyse plus précise
Votre contexte
Les points prioritaires à vérifier
Ce que nous pourrions regarder ensemble
Relier ces éléments à votre situation permet de clarifier les points à vérifier avant toute décision. Ce mini-diagnostic ne constitue ni une recommandation ni une validation automatique.
Votre situation correspond-elle à ce contrat ?
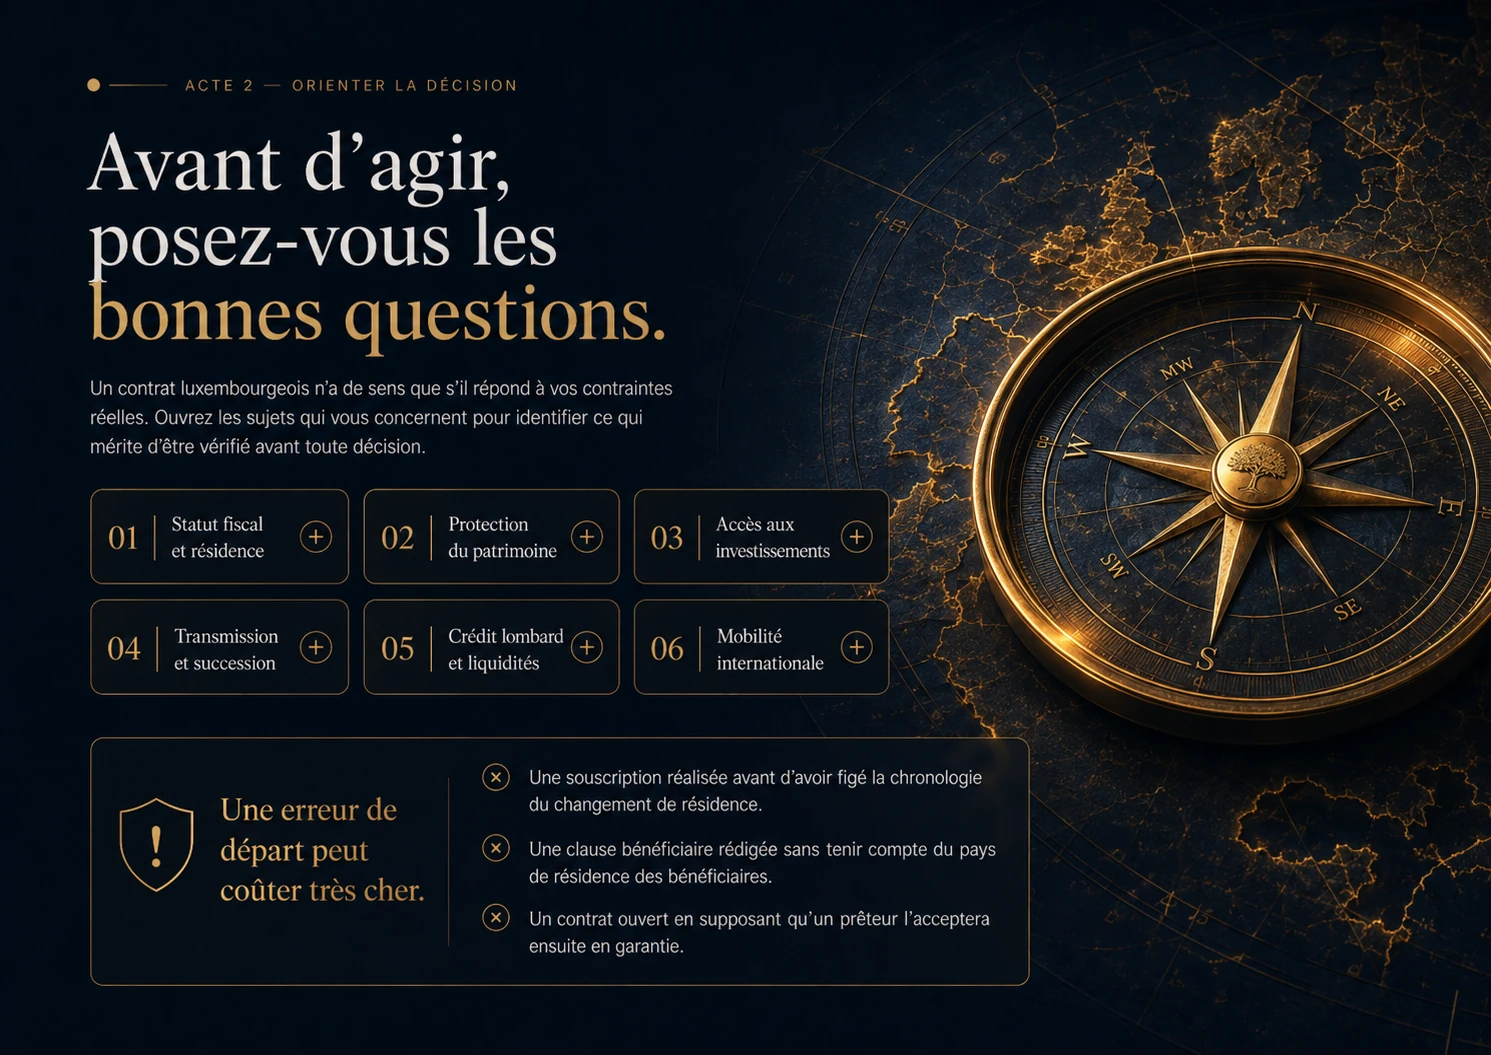
LES BONNES QUESTIONS
Qualification patrimoniale
Statut fiscal et résidence
À garder en tête
Le pays du contrat ne remplace jamais l’analyse de votre résidence fiscale.
Points à vérifier
- Vérifier la résidence actuelle, le pays envisage et la convention applicable.
- Identifier les obligations déclaratives avant la souscription.
- Éviter une décision fondee uniquement sur le prestige du Luxembourg.
Protection du patrimoine
À garder en tête
Le cadre luxembourgeois organise une séparation et une surveillance, pas une garantie de valeur.
Points à vérifier
- Comprendre le rôle de l’assureur, du dépositaire et du CAA.
- Distinguer protection juridique et risque de marche.
- Comparer avec vos enveloppes existantes avant de changer de structure.
Acces aux investissements
À garder en tête
L’univers accessible dépend du contrat, de l’assureur et de la classification applicable.
Points à vérifier
- Vérifier les supports réellement référencés.
- Distinguer fonds externes, FID, FAS et fonds internes collectifs.
- Ne jamais presumer l’acces a une classe d’actifs sans fiche contrat.
Transmission et succession
À garder en tête
La clause bénéficiaire et la résidence des personnes concernees changent l’analyse.
Points à vérifier
- Relire la résidence du souscripteur et des bénéficiaires.
- Coordonner contrat, droit civil et objectifs familiaux.
- Ne pas utiliser le Luxembourg comme raccourci successoral universel.
Credit lombard et liquidites
À garder en tête
Un contrat nantissable ne vaut pas accord de financement.
Points à vérifier
- Obtenir la position du prêteur avant toute souscription motivee par le credit.
- Vérifier actifs éligibles, clauses de nantissement et restrictions d’arbitrage.
- Anticiper les consequences d’une baisse de valeur des actifs.
Mobilite internationale
À garder en tête
Une solution adaptée aujourd’hui peut devenir inadaptée après un depart ou un retour.
Points à vérifier
- Placer la résidence dans une chronologie claire.
- Vérifier les règles du pays de depart, du pays d’accueil et du retour.
- Éviter les arbitrages ou rachats dans une période fiscale floue.
03 — Ce qui protège vos actifs
Comprendre la protection
avant de parler de sécurité
Le Luxembourg rassure souvent par sa réputation. Ce qui protège réellement, ce sont surtout la structure du contrat, la séparation réglementaire des actifs et le cadre de contrôle.
Contrat
Le contrat précise les clauses,
la structure et les opérations visées.
Actifs représentatifs
Des actifs dédiés, identifiés et séparés du patrimoine propre de l’assureur.
Cadre prudentiel
Un contrôle exercé par le CAA et un cadre réglementaire protecteur des preneurs.
Ce que le cadre apporte
- Séparation des actifs représentatifs
- Contrôle prudentiel du CAA
- Patrimoine distinct au profit des assurés
Ce qu’il ne garantit pas
- Un contrat pertinent pour tout le monde
- Une fiscalité automatiquement optimale
- Un crédit lombard automatiquement accordé
La séparation des actifs ne supprime pas le risque de marché. Valeur, liquidité et fiscalité ne sont pas garanties.
Consulter le cadre officiel du CAA (nouvel onglet)CLASSIFICATION DU PRENEUR
Quelle catégorie CAA correspond à votre situation ?
Le Commissariat aux Assurances classe le preneur selon le montant investi auprès de l’entreprise d’assurance et la fortune mobilière déclarée au moment de la souscription.
Catégorie par défaut. Aucun seuil propre à cette catégorie
Catégorie A Montant investi et fortune mobilière
Catégorie B Montant investi et fortune mobilière
Catégorie C Montant investi et fortune mobilière
Catégorie D Montant investi et fortune mobilière
La classification CAA ne constitue ni un accord ni une promesse de financement. Un éventuel crédit relève de l’analyse et de la politique du prêteur.
Les politiques d’investissement proposées par l’assureur peuvent être plus restrictives que les maxima réglementaires.
Consulter la circulaire CAA 26/1Dans quels cas ce contrat peut-il avoir un intérêt ?
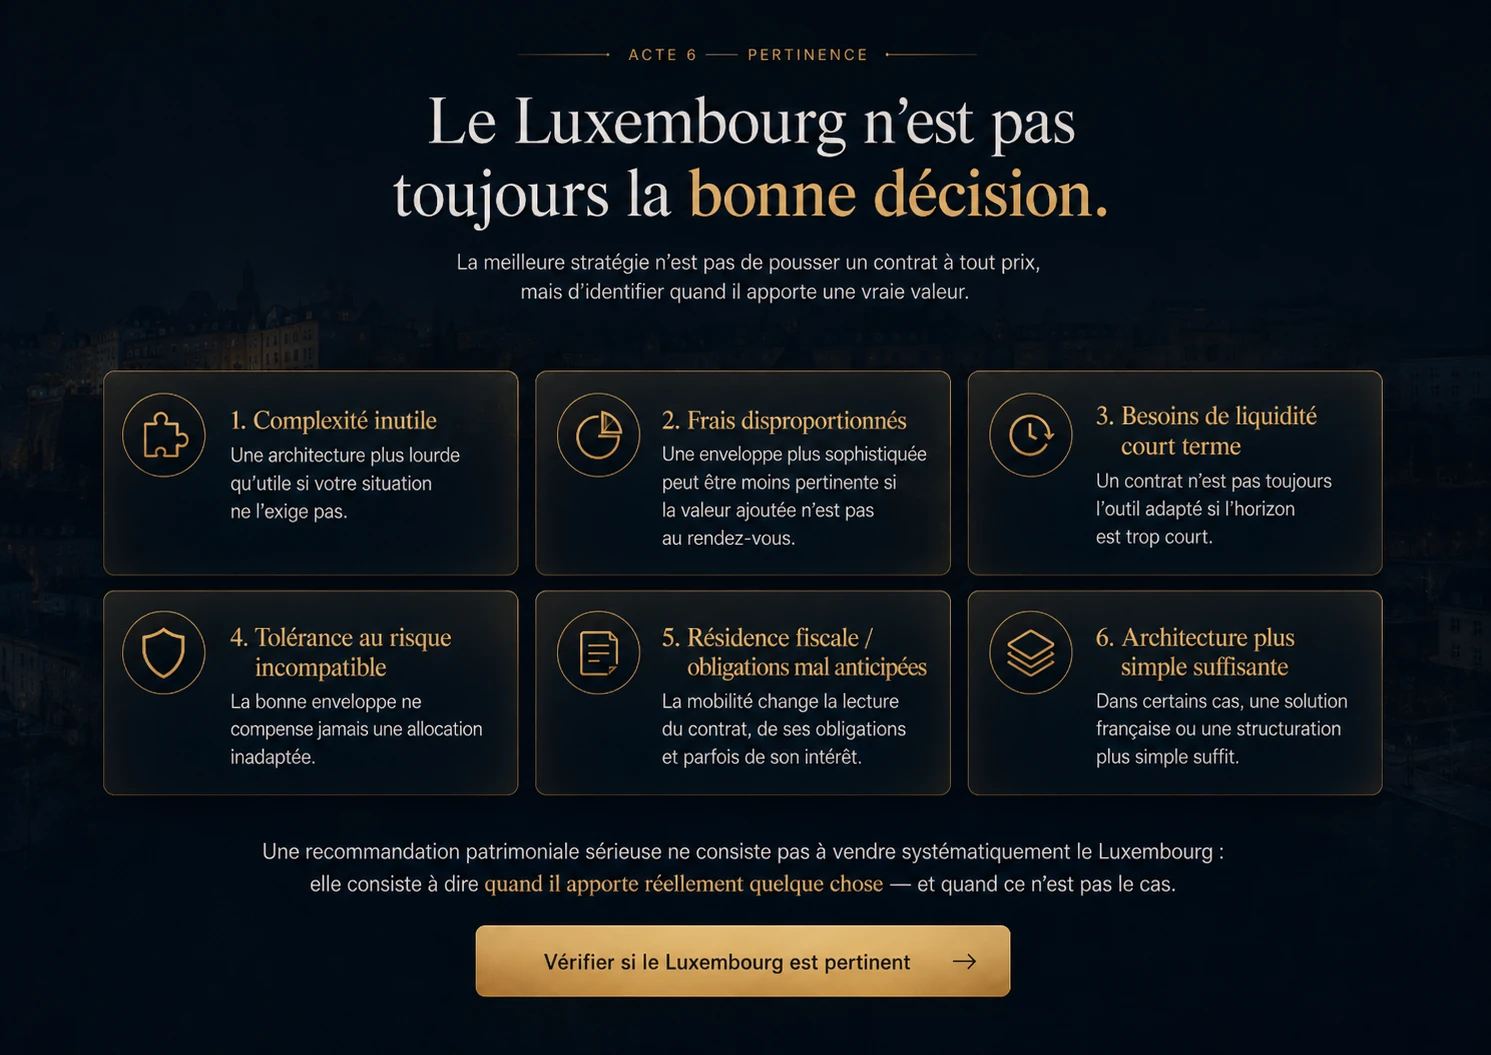
PERTINENCE
Dans quels cas les contraintes dépassent-elles les avantages ?
Complexite inutile
À garder en tête
Une structure sophistiquée reste une mauvaise solution si le besoin est simple.
Points à vérifier
- Comparer l’apport concret avec une enveloppe plus simple.
- Identifier ce que la structure doit vraiment ameliorer.
Frais disproportionnes
À garder en tête
Le coût total doit etre justifie par un besoin patrimonial réel.
Points à vérifier
- Lire tous les niveaux de frais du contrat et des supports.
- Vérifier que l’apport attendu compense la complexite.
Liquidite court terme
À garder en tête
Un capital nécessaire a court terme ne doit pas etre enferme dans une structure inadaptée.
Points à vérifier
- Clarifier l’horizon du capital.
- Conserver une poche disponible hors strategie long terme si besoin.
Risque incompatible
À garder en tête
Le cadre luxembourgeois ne neutralise pas le risque des supports détenus.
Points à vérifier
- Tester la tolerance a la baisse.
- Relire devise, concentration, liquidité et horizon.
Residence fiscale mal anticipee
À garder en tête
Le traitement dépend du pays de résidence et de la chronologie.
Points à vérifier
- Documenter le pays de résidence actuel et futur.
- Vérifier les obligations déclaratives avant d’agir.
Alternative plus simple
À garder en tête
Une solution déjà disponible peut parfois repondre au besoin sans changer de cadre.
Points à vérifier
- Comparer les enveloppes existantes.
- Ne retenir le Luxembourg que s’il apporte quelque chose de précis.
Ce qui change lorsque vous vivez à l’étranger
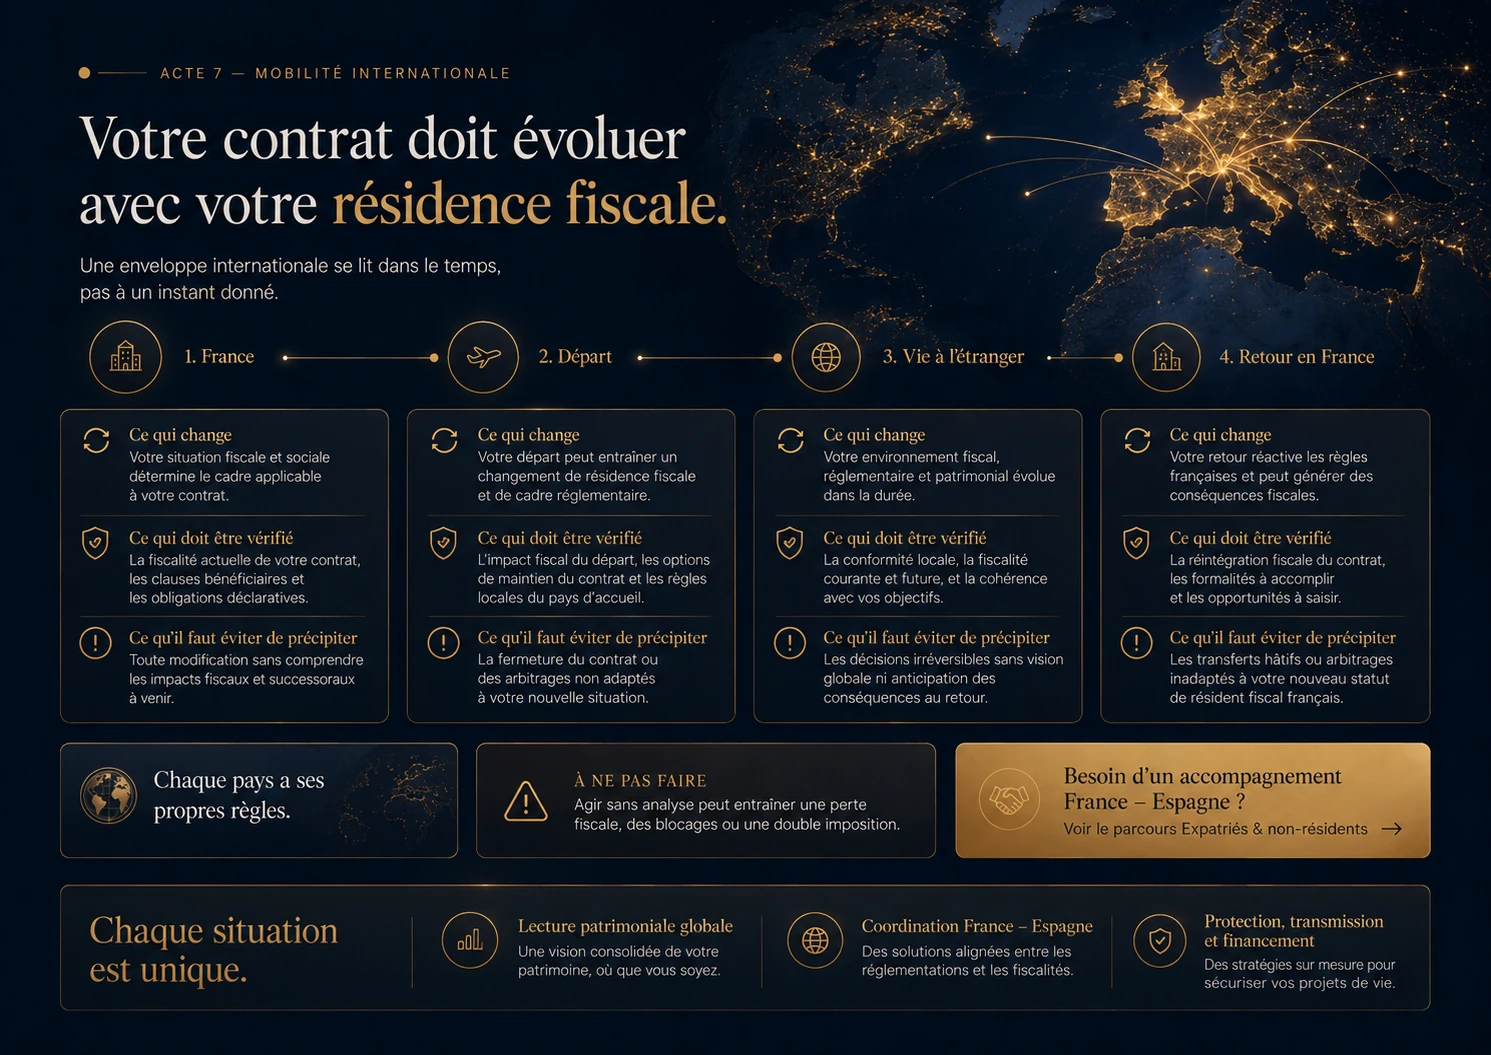
MOBILITÉ INTERNATIONALE
Votre contrat restera-t-il adapté si vous déménagez ?
Vérifiez les conditions du contrat et les règles du pays où vous allez vivre avant de prendre une décision.
France
Ce qui change
Pour un resident francais, le contrat reste a lire avec les règles francaises et les obligations déclaratives applicables.
Ce qu’il faut vérifier
- Vérifier la declaration des contrats détenus hors de France.
- Comparer avec les enveloppes déjà disponibles en France.
Depart
Ce qui change
La date effective du changement de résidence est un point critique.
Ce qu’il faut vérifier
- Clarifier la chronologie fiscale.
- Éviter souscription ou rachat dans une période de transition non documentee.
Vie a l’étranger
Ce qui change
Le pays de résidence peut changer les obligations, la fiscalité et les operations possibles.
Ce qu’il faut vérifier
- Vérifier l’acceptation locale du contrat.
- Mettre a jour résidence, adresse et contraintes operationnelles.
Retour en France
Ce qui change
Le retour demande une relecture complete du contrat avant de réorganiser.
Ce qu’il faut vérifier
- Vérifier l’ordre des operations.
- Conserver les justificatifs et obligations déclaratives utiles.
Peut-il servir de garantie pour un crédit lombard ?
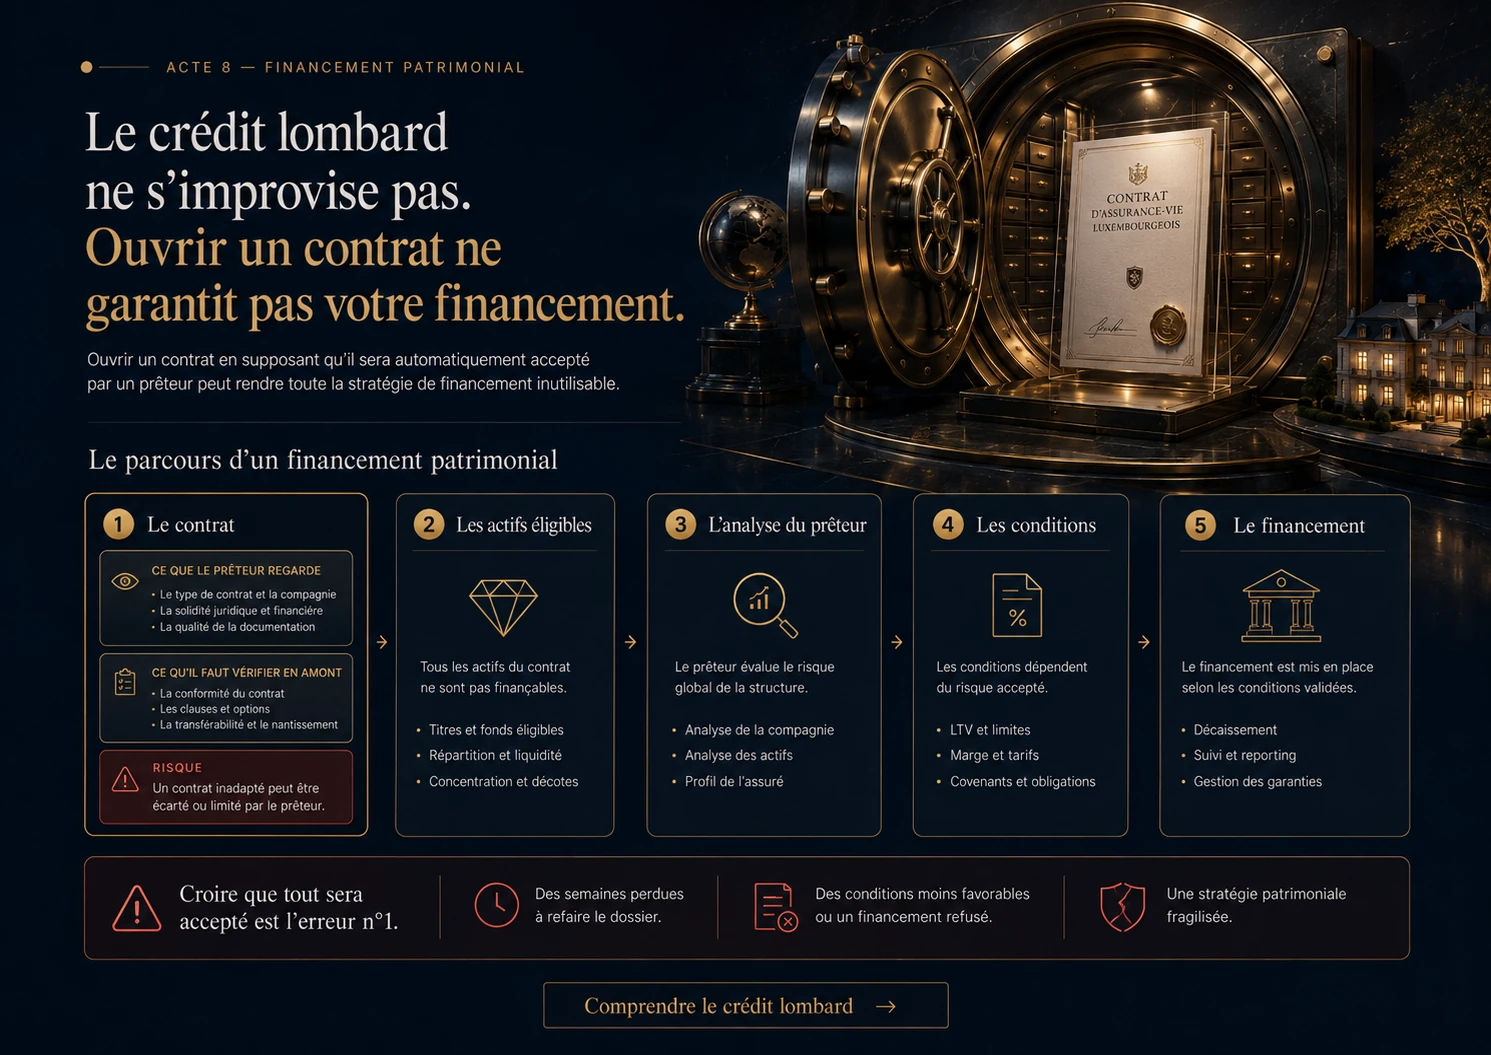
CRÉDIT LOMBARD
Votre contrat peut-il servir de garantie à un crédit ?
Ouvrir un contrat ne garantit pas votre financement.
Ouvrir un contrat ne garantit pas votre financement. Chaque prêteur applique ses propres critères.
Contrat
Ce que le prêteur analyse
Le prêteur regarde le type de contrat, l’assureur et les clauses de nantissement.
Ce qui peut bloquer et ce qu’il faut vérifier avant
- Valider l’acceptation du contrat par le prêteur avant de souscrire.
- Identifier les restrictions de rachat et d’arbitrage.
Actifs éligibles
Ce que le prêteur analyse
Tous les supports ne sont pas retenus de la même façon en garantie.
Ce qui peut bloquer et ce qu’il faut vérifier avant
- Vérifier liquidité, devise, concentration et valorisation.
- Demander la grille d’eligibilite du prêteur.
Analyse du prêteur
Ce que le prêteur analyse
Le prêteur conserve sa propre politique de risque.
Ce qui peut bloquer et ce qu’il faut vérifier avant
- Le pays de résidence et l’usage des fonds peuvent compter.
- Aucune catégorie CAA ne vaut accord de credit.
Conditions
Ce que le prêteur analyse
Les modalités de nantissement changent la gestion future du contrat.
Ce qui peut bloquer et ce qu’il faut vérifier avant
- Relire clauses, obligations de suivi et seuils de marge.
- Anticiper les consequences en cas de baisse des actifs.
Financement
Ce que le prêteur analyse
Le besoin finance doit rester cohérent avec l’horizon patrimonial.
Ce qui peut bloquer et ce qu’il faut vérifier avant
- Vérifier les delais de mise en place.
- Ne pas engager une operation si la garantie n’est pas acceptee par ecrit.
Le guide complet
Assurance vie luxembourgeoise : ce qu’elle change vraiment pour vous (et ce qu’elle ne change pas)
L’assurance vie luxembourgeoise est un contrat d’assurance vie souscrit auprès d’un assureur établi au Luxembourg et contrôlé par le Commissariat aux assurances (CAA). Pour un résident fiscal français, elle est imposée exactement comme un contrat français : elle ne fait pas payer moins d’impôt. Son intérêt est ailleurs : une protection renforcée en cas de défaillance de l’assureur, un accès à des supports et à des devises qu’un contrat français ne propose pas, un contrat qui vous suit si vous changez de pays, et la possibilité d’y adosser un crédit lombard.
J’accompagne sur ces contrats des clients résidents en France et des expatriés. Voici ce que je dis à chacun avant toute signature, y compris les cas où je déconseille le Luxembourg.
Sommaire du guide (11)
- Qu’est-ce qu’une assurance vie luxembourgeoise ?
- Fiscalité de l’assurance vie luxembourgeoise : aucun avantage pour un résident français
- Triangle de sécurité et super-privilège : ce qui vous protège vraiment
- Fonds externes, FID, FAS : l’architecture d’investissement et les catégories CAA
- Frais de l’assurance vie luxembourgeoise : quatre couches à additionner
- Expatrié, non-résident : la portabilité, vraie raison d’être du contrat
- Transmission et succession : mêmes règles qu’en France, plus de souplesse à l’international
- Crédit lombard : utiliser le contrat sans le racheter
- Avantages et inconvénients : mon avis sur l’assurance vie luxembourgeoise
- Minimum de versement et souscription en ligne
- Les erreurs que je vois le plus souvent
Qu’est-ce qu’une assurance vie luxembourgeoise ?
C’est une assurance vie au sens classique (souscripteur, assuré, bénéficiaires, rachats), mais régie par le droit prudentiel luxembourgeois. Trois choses la distinguent d’un contrat français :
- les règles d’investissement fixées par le CAA, qui dépendent de votre profil d’investisseur (catégories N, A, B, C, D) ;
- le dépôt des actifs chez une banque dépositaire, séparément du bilan de l’assureur ;
- la portabilité : l’assureur adapte le contrat au pays où vous résidez.
La plupart des contrats luxembourgeois sont investis en unités de compte. Le capital n’est pas garanti : il suit la valeur des supports, à la hausse comme à la baisse.
Il existe aussi un contrat de capitalisation luxembourgeois, sans assuré ni bénéficiaire, utile aux sociétés et à la donation : voir mon guide du contrat de capitalisation.
Fiscalité de l’assurance vie luxembourgeoise : aucun avantage pour un résident français
Si vous êtes résident fiscal français, votre contrat luxembourgeois est imposé comme un contrat français, ni plus ni moins. Ce sont les règles fiscales françaises qui s’appliquent aux rachats et à la transmission, exactement comme pour un contrat souscrit en France. Tout argument du type « le Luxembourg, c’est pour payer moins d’impôt » est faux pour un résident français.
| Contrat français | Contrat luxembourgeois (résident français) | |
|---|---|---|
| Rachat avant 8 ans | 12,8 % + 17,2 % de prélèvements sociaux | Identique |
| Rachat après 8 ans | Abattement annuel 4 600 € (9 200 € pour un couple), puis 7,5 % (jusqu’à 150 000 € de primes) ou 12,8 %, + 17,2 % | Identique |
| Transmission (primes avant 70 ans) | 152 500 € par bénéficiaire, puis 20 % jusqu’à 700 000 € de part taxable, 31,25 % au-delà (art. 990 I CGI) | Identique |
| Transmission (primes après 70 ans) | Droits de succession au-delà de 30 500 € de primes (art. 757 B CGI) | Identique |
| Déclaration annuelle du contrat | Non | Oui : formulaire 3916-3916 bis |
| Fonds de garantie | FGAP, jusqu’à 70 000 € par personne et par assureur | Non couvert par le FGAP |
Taux d’impôt applicables aux versements effectués depuis le 27 septembre 2017. En 2026, les prélèvements sociaux sur les produits d’assurance vie restent à 17,2 % : la hausse de la CSG votée par la LFSS 2026 (loi n° 2025-1403 du 30 décembre 2025, art. 12), qui porte le taux général à 18,6 %, ne s’applique pas à ces contrats (article L. 136-8, IV du code de la sécurité sociale ; impots.gouv.fr, page mise à jour le 8 avril 2026).
Deux obligations propres au contrat étranger :
- Déclarer le contrat chaque année avec votre déclaration de revenus (article 1649 AA du CGI, formulaire 3916-3916 bis). L’oubli coûte 1 500 € par contrat non déclaré, 10 000 € si l’État n’a pas signé d’accord d’assistance administrative avec la France (article 1766 du CGI).
- Le prélèvement sur les rachats : sur un contrat étranger, l’acompte d’impôt et les prélèvements sociaux dus sur les gains rachetés se déclarent et se paient avec le formulaire 2778-SD, au titre du mois d’encaissement. Certains assureurs luxembourgeois proposent de s’en charger pour vous : je vérifie ce point avec l’assureur retenu avant la souscription.
Triangle de sécurité et super-privilège : ce qui vous protège vraiment
Le dispositif luxembourgeois vous protège contre la faillite de l’assureur, pas contre la baisse des marchés. Il repose sur trois acteurs, d’où le nom de « triangle de sécurité » :
- L’assureur gère le contrat mais ne garde pas les actifs.
- La banque dépositaire conserve les actifs représentatifs de vos engagements, séparés de ses propres avoirs et de ceux de l’assureur, dans le cadre d’une convention de dépôt approuvée par le CAA. Elle vaut instruction irrévocable de bloquer les comptes sur notification du CAA dans les cas prévus par la loi, et les titres déposés n’entrent pas dans la masse de faillite de la banque (lettre circulaire 16/9).
- Le CAA contrôle l’assureur et peut faire bloquer les actifs.
S’y ajoute le super-privilège : les actifs représentatifs forment un patrimoine distinct, affecté par privilège au paiement des créances d’assurance, et ce privilège « prime tous les autres » dès l’inscription des actifs à l’inventaire permanent (article 118 de la loi du 7 décembre 2015 sur le secteur des assurances, rappelé par la lettre circulaire 16/9). Concrètement, sur ces actifs, vous passez avant les autres créanciers privilégiés de l’assureur, y compris l’État, les organismes sociaux et les salariés.
Ce que le dispositif ne fait pas :
- il ne garantit pas la valeur de vos unités de compte ;
- il ne repose pas sur un fonds de garantie. En France, le FGAP indemnise jusqu’à 70 000 € par personne et par assureur (article R. 423-7 du code des assurances), mais il n’intervient pas pour un assureur d’un autre pays de l’Espace économique européen qui opère en France en libre prestation de services ou par une succursale (ACPR) : votre contrat luxembourgeois n’en bénéficie donc pas. La protection luxembourgeoise, c’est le dépôt séparé et le super-privilège décrits ci-dessus. L’EIOPA a d’ailleurs ouvert le 5 mai 2026 une consultation sur des standards européens minimaux pour ces fonds, en relevant qu’ils sont absents dans certains pays.
Nouveauté 2026 : la lettre circulaire 26/2 encadre le choix d’une banque dépositaire hors de l’Espace économique européen, réservé aux catégories A à D et à condition que vous signiez une déclaration par laquelle vous assumez seul le risque lié à ce choix. Je le déconseille sauf raison précise.
Fonds externes, FID, FAS : l’architecture d’investissement et les catégories CAA
Ce que vous pouvez loger dans le contrat dépend de votre catégorie d’investisseur, fixée selon le montant investi et votre fortune mobilière déclarée. Depuis le 1er février 2026, ces règles sont fixées par la lettre circulaire 26/1 du CAA, qui remplace la 15/3 pour les contrats émis à partir de cette date. Les contrats plus anciens restent régis par l’annexe de 15/3 jointe au contrat, modifiable par avenant.
| Catégorie | Montant investi (tous contrats chez l’assureur) | Fortune mobilière déclarée |
|---|---|---|
| N (par défaut) | Aucun seuil | Aucun seuil |
| A | 125 000 € minimum | 250 000 € minimum |
| B | 250 000 € minimum | 500 000 € minimum |
| C | 250 000 € minimum | 1 250 000 € minimum |
| D | 1 000 000 € minimum | 2 500 000 € minimum |
Fortune mobilière : instruments financiers, dépôts bancaires et contrats d’assurance vie, moins les dettes de toute nature. L’assureur peut refuser une valeur déclarée et reste libre d’appliquer une politique plus stricte.
Les supports possibles :
- Fonds externes : OPCVM, ETF, fonds alternatifs ou immobiliers, dans les limites de votre catégorie.
- Fonds interne collectif (FIC) : un fonds de l’assureur ouvert à plusieurs clients.
- Fonds d’assurance spécialisé (FAS) : un fonds interne propre à votre contrat, sans condition de prime ni de fortune.
- Fonds interne dédié (FID) : un fonds propre à votre contrat, confié à un gérant unique, réservé aux catégories A à D, avec une prime minimale de 125 000 € à la souscription.
Plus votre catégorie est élevée, plus l’univers est large : la catégorie D peut investir sans restriction dans toutes les catégories d’instruments financiers et dans les comptes bancaires de toute nature, y compris les comptes de métaux précieux (lettre circulaire 26/1, points 7.1.1 et 7.3.2). Depuis 2026, l’investissement direct en produits structurés est aussi encadré par la circulaire.
Les contrats luxembourgeois acceptent aussi en général plusieurs devises (euro, dollar, franc suisse, livre), utile si vos revenus ou vos projets ne sont pas en euros.
Et le rendement ? Le contrat n’a pas de rendement propre : il dépend des supports choisis, moins les frais. Les fonds en euros à capital garanti y sont rares. Les performances passées ne préjugent pas des performances futures.
Premier échange offert
40 minutes en visio, confidentiel, directement avec moi.
Réserver mon premier échange offertFrais de l’assurance vie luxembourgeoise : quatre couches à additionner
Le coût réel d’un contrat luxembourgeois est la somme de quatre couches de frais, plus ceux des supports. Comparer un seul chiffre (souvent les frais de l’assureur) ne veut rien dire.
| Couche | Fourchette observée sur le marché (indicative) |
|---|---|
| Frais sur versement | 0 % à 5 % maximum contractuel, souvent négociés en dessous |
| Frais de gestion de l’assureur | environ 0,3 % à 1 % par an, dégressifs selon l’encours |
| Rémunération du distributeur | présentée avant toute souscription, selon le contrat et le service |
| Banque dépositaire | environ 0,1 % à 0,5 % par an, plus des frais de transaction |
| Supports (fonds, gérant de FID) | de moins de 0,2 % (ETF) à plus de 1,5 % par an (gestion active, FID) |
Ces fourchettes sont des ordres de grandeur, pas des tarifs : seul le document d’informations clés et les conditions du contrat font foi.
Exemple illustratif : 500 000 € sur 10 ans
Hypothèses : couple résident fiscal français, 500 000 € à investir, fortune mobilière déclarée de 1,4 M€, donc catégorie C. Allocation : 300 000 € en fonds externes (ETF actions et obligations) et 200 000 € dans un FID confié à un gérant. Frais d’entrée de 1 %, performance des supports de 5 % par an avant frais du contrat (hypothèse de calcul, capital non garanti), aucun rachat.
| Frais annuels totaux du contrat | Valeur estimée après 10 ans | Écart avec le scénario le moins chargé |
|---|---|---|
| 1,2 % | environ 714 600 € | — |
| 1,7 % | environ 679 300 € | − 35 300 € |
| 2,2 % | environ 645 500 € | − 69 100 € |
Chaque demi-point de frais annuels coûte ici environ 35 000 € sur 10 ans. C’est pourquoi je présente toujours le coût total, couche par couche, avant la signature.
Expatrié, non-résident : la portabilité, vraie raison d’être du contrat
Pour un expatrié, l’intérêt principal est qu’un même contrat peut vous suivre d’un pays à l’autre, en appliquant à chaque étape la fiscalité de votre pays de résidence. Vous évitez de racheter et de reconstituer un contrat à chaque déménagement.
Trois points à verrouiller :
- La date de changement de résidence. Un rachat effectué juste avant ou juste après le départ n’est pas imposé de la même façon.
- La compatibilité avec le pays d’arrivée. Certains pays imposent chaque année les gains d’un contrat dont vous choisissez librement les supports ; d’autres exigent un représentant fiscal local. L’assureur doit savoir produire les documents fiscaux du pays.
- Le retour en France. Il impose une relecture complète du contrat, des bénéficiaires et des supports.
Au décès, le prélèvement de l’article 990 I s’applique si l’assuré est domicilié fiscalement en France, ou si le bénéficiaire l’est et l’a été au moins 6 ans au cours des 10 années précédentes (article 990 I du CGI). Les conventions fiscales peuvent modifier ces règles.
Pour préparer un départ : préparer son départ à l’étranger, exit tax, et ma page expatriés et non-résidents.
Résident en Espagne : les trois points à regarder
Un contrat luxembourgeois peut convenir à un résident espagnol, mais il doit être conforme aux règles espagnoles, qui sont plus exigeantes que les françaises sur un point clé. En résumé :
- Les gains sont imposés en Espagne au rachat, dans la base de l’épargne (« base del ahorro »).
- Si vous pouvez choisir librement les actifs du contrat, l’administration espagnole peut imposer chaque année la variation de valeur, sauf respect des conditions de l’article 14.2.h de la loi de l’IRPF (Agencia Tributaria). Un FID mal paramétré peut donc perdre le report d’imposition.
- Le contrat entre dans les obligations déclaratives espagnoles sur les biens détenus à l’étranger.
Je détaille ces points dans la page gestion de patrimoine pour expatriés en Espagne.
Transmission et succession : mêmes règles qu’en France, plus de souplesse à l’international
Pour un souscripteur résident français, la transmission d’un contrat luxembourgeois suit exactement les règles françaises. Primes versées avant 70 ans : 152 500 € exonérés par bénéficiaire, puis 20 % jusqu’à 700 000 € de part taxable et 31,25 % au-delà. Primes versées après 70 ans : droits de succession sur la fraction des primes qui dépasse 30 500 €, tous contrats confondus. Le conjoint ou partenaire de PACS est exonéré.
Ce que le Luxembourg apporte ici, ce sont des outils pratiques :
- une clause bénéficiaire sur mesure, rédigée pour plusieurs pays ;
- un contrat qui reste valable si vous, ou vos enfants, vivez ailleurs ;
- la possibilité de transmettre des actifs détenus en plusieurs devises sans les vendre au préalable.
Attention : pour une famille internationale, la loi successorale applicable dépend en principe de votre résidence habituelle au décès (règlement européen 650/2012), et la fiscalité dépend des pays concernés. La clause bénéficiaire se relit à chaque changement de pays.
Crédit lombard : utiliser le contrat sans le racheter
Un contrat luxembourgeois peut servir de garantie à un crédit lombard : la banque prête en prenant le contrat en nantissement, et vous n’avez pas à racheter. Pas de rachat, donc pas d’imposition des gains à ce moment-là. Mais l’ouverture d’un contrat ne garantit aucun financement : c’est la banque qui décide, applique sa propre décote à chaque support et fixe ses conditions. Tout est détaillé dans ma page crédit lombard.
Avantages et inconvénients : mon avis sur l’assurance vie luxembourgeoise
Mon avis : c’est un excellent outil quand vous avez au moins un besoin qu’un contrat français ne couvre pas bien, et un mauvais choix si vous la prenez pour une niche fiscale.
| Avantages | Inconvénients |
|---|---|
| Actifs séparés, super-privilège de premier rang | Pas de couverture par le FGAP français |
| Accès aux fonds dédiés, aux devises, à une gestion sur mesure | Ticket d’entrée élevé |
| Contrat qui suit vos changements de pays | Aucun avantage fiscal pour un résident français |
| Base possible pour un crédit lombard | Frais en plusieurs couches, à comparer précisément |
| Choix de la banque dépositaire | Déclaration annuelle obligatoire |
« La meilleure assurance vie luxembourgeoise » n’existe pas dans l’absolu. Pour comparer des offres, je regarde : la solidité financière de l’assureur (son rapport public de solvabilité), la liste des banques dépositaires disponibles, l’accès aux FID et FAS, le total des frais, le minimum d’entrée, la compatibilité avec votre pays de résidence actuel et futur, et l’acceptation du contrat en garantie par les banques. Vitis Life fait partie des assureurs partenaires avec lesquels je travaille via Uptimi ; ce n’est pas le seul possible, et le choix dépend de votre situation.
Minimum de versement et souscription en ligne
Aucun minimum légal général : chaque assureur fixe son seuil, le plus souvent entre 100 000 € et 250 000 € pour un contrat patrimonial. Le seul plancher réglementaire est celui du FID : 125 000 € à la souscription. Certaines plateformes proposent des contrats luxembourgeois en ligne avec des tickets plus bas, mais avec une architecture standardisée.
La souscription se fait à distance, signature électronique comprise ; je travaille en visio, en France comme à l’étranger.
Les erreurs que je vois le plus souvent
- Ouvrir un contrat luxembourgeois pour « payer moins d’impôt » en restant résident français : la fiscalité est identique.
- Comparer uniquement les frais de l’assureur, sans la banque dépositaire, le distributeur et les supports.
- Oublier le formulaire 3916-3916 bis, chaque année.
- Garder la même allocation après un départ en Espagne, alors que la liberté de choix des supports peut y faire perdre le report d’imposition.
- Se croire protégé contre les marchés par le triangle de sécurité.
- Signer sans clause bénéficiaire adaptée à une famille dispersée entre plusieurs pays.
À retenir
- Résident français : même fiscalité qu’un contrat français, plus une déclaration annuelle.
- La vraie valeur : protection en cas de défaillance de l’assureur, architecture sur mesure, devises, portabilité, crédit lombard.
- Les catégories CAA (lettre circulaire 26/1 depuis le 1er février 2026) déterminent ce que vous pouvez détenir.
- Pas de couverture par le FGAP français, capital non garanti en unités de compte.
- Le coût réel = quatre couches de frais + les supports.
Premier échange offert
Si vous vous demandez si le Luxembourg est pertinent pour vous, le premier échange de 40 minutes est offert, confidentiel, en visio. Je vous dis aussi quand un contrat français suffit. Voir aussi : préparer le premier rendez-vous.
Réserver mon premier échange offertSources officielles
- CAA – Lettre circulaire 26/1 relative aux règles d'investissement pour les produits d'assurance vie liés à des fonds d'investissement (1er février 2026)
- CAA – Lettre circulaire 15/3 (règles applicables aux contrats souscrits avant le 1er février 2026)
- CAA – Lettre circulaire 16/9 relative au dépôt des actifs représentatifs des provisions techniques
- CAA – Lettre circulaire 26/2 modifiant la lettre circulaire 16/9 (1er février 2026)
- Service-Public.gouv.fr – Assurance vie : imposition des gains en cas de rachat (fiche F22414, vérifiée le 15 avril 2026)
- impots.gouv.fr – Les revenus mobiliers (prélèvements sociaux 2026 : 18,6 %, 17,2 % maintenu pour l'assurance vie et la capitalisation ; page mise à jour le 8 avril 2026)
- Légifrance – Article L. 136-8 du code de la sécurité sociale (IV : taux de CSG de 9,2 % maintenu pour les produits des contrats d'assurance vie et de capitalisation)
- Légifrance – Article 990 I du CGI (abattement, taux, exonération du conjoint, territorialité)
- impots.gouv.fr – Bénéficiaire d'une assurance-vie : imposition des primes (articles 990 I et 757 B du CGI)
- BOFiP – BOI-CF-INF-20-10-50 : sanctions des obligations déclaratives (article 1649 AA et 1766 du CGI), § 40
- impots.gouv.fr – Formulaire 2778-SD (prélèvement sur les produits de contrats d'assurance vie étrangers)
- Assemblée nationale – Réponse ministérielle, question n° 33936 (FGAP, article R. 423-7 du code des assurances, plafond de 70 000 €)
- ACPR – Fonds de garantie compétents en cas de défaillance d'entreprises d'assurance (FGAP : 70 000 € ; pas d'intervention pour les assureurs de l'EEE opérant en France en LPS/LE)
- Agencia Tributaria – Manuel IRPF : contrats d'assurance « unit linked » (article 14.2.h de la loi 35/2006)
- BOE – Ley 35/2006 del IRPF, texte consolidé (article 14.2.h), version du 7 octobre 2026
- EIOPA – Consultation sur des standards minimaux communs pour les fonds de garantie d'assurance (5 mai 2026)
Textes vérifiés le 29 octobre 2026. Ce contenu est informatif : il ne remplace pas l’étude de votre situation.
QUESTIONS & CONFIANCE
Vous hésitez encore ? Voici les réponses aux questions fréquentes
Quelle est la fiscalité d’une assurance vie luxembourgeoise pour un résident français ?
Exactement la même que celle d’un contrat français. Les gains sont imposés au rachat (12,8 % avant 8 ans ; après 8 ans, abattement de 4 600 € ou 9 200 € puis 7,5 % ou 12,8 %), plus 17,2 % de prélèvements sociaux (la hausse de CSG de la LFSS 2026 ne s’applique pas à l’assurance vie), et la transmission suit les articles 990 I et 757 B du CGI. Seule différence : le contrat doit être déclaré chaque année sur le formulaire 3916-3916 bis.
Quel est le minimum de versement pour une assurance vie luxembourgeoise ?
Il n’existe pas de minimum légal général : chaque assureur fixe le sien. En pratique, les contrats patrimoniaux démarrent le plus souvent entre 100 000 € et 250 000 €, et un fonds interne dédié (FID) exige au moins 125 000 € à la souscription selon la lettre circulaire 26/1 du CAA.
Quels sont les frais d’une assurance vie luxembourgeoise ?
Il faut additionner quatre couches : frais d’entrée, frais de gestion de l’assureur, rémunération du distributeur et frais de la banque dépositaire, auxquels s’ajoutent les frais des supports. Dans mon exemple illustratif (500 000 € sur 10 ans), un écart de 0,5 point de frais annuels représente environ 35 000 €.
L’assurance vie luxembourgeoise est-elle plus sûre qu’une assurance vie française ?
Elle protège mieux contre la défaillance de l’assureur, pas contre la baisse des marchés. Les actifs sont déposés chez une banque dépositaire, séparés du patrimoine de l’assureur, et les assurés bénéficient d’un privilège de premier rang ; en revanche, le contrat n’est pas couvert par le FGAP, le fonds de garantie français, qui n’intervient pas pour un assureur européen opérant en France en libre prestation de services.
Faut-il déclarer une assurance vie luxembourgeoise aux impôts ?
Oui, chaque année. Un résident fiscal français doit déclarer tout contrat souscrit hors de France (article 1649 AA du CGI) avec sa déclaration de revenus, sur le formulaire 3916-3916 bis ; l’oubli coûte 1 500 € par contrat et par année non prescrite (10 000 € si l’État n’a pas conclu avec la France de convention d’assistance administrative).
Quelle est la meilleure assurance vie luxembourgeoise ?
Il n’y en a pas une seule : la meilleure est celle qui coche vos besoins réels. Je compare la solidité de l’assureur, le choix des banques dépositaires, l’accès aux fonds dédiés et aux devises, le niveau de frais total, le minimum d’entrée et la capacité à suivre votre pays de résidence.
L’assurance vie luxembourgeoise est-elle intéressante pour un expatrié ou un non-résident ?
C’est souvent là qu’elle a le plus de sens. C’est la fiscalité de votre pays de résidence qui s’applique à vos rachats, et un même contrat peut vous suivre d’un pays à l’autre, à condition que l’assureur sache le rendre conforme à chaque pays.
Peut-on souscrire une assurance vie luxembourgeoise en ligne ?
Oui, la souscription et la signature se font aujourd’hui largement à distance. Ce qui ne se fait pas en ligne, c’est le travail en amont : choix de la catégorie d’investisseur, de la banque dépositaire, de l’architecture et vérification fiscale selon votre pays.
Comment fonctionnent les catégories CAA ?
Les catégories CAA classent les preneurs selon deux critères : le montant investi auprès de l’entreprise d’assurance et la fortune mobilière déclarée. Elles déterminent le cadre réglementaire d’accès à certains univers d’investissement ; elles ne constituent ni un niveau de protection ni un accord de financement.
Quand le Luxembourg n’est-il pas pertinent ?
Lorsque la situation ne justifie pas la complexité, lorsque le capital doit rester disponible à court terme, ou lorsqu’une enveloppe plus simple répond déjà au besoin.
Les sources et les limites de cette page
Les données relatives aux catégories CAA proviennent des sources officielles du Commissariat aux Assurances. Ces informations sont générales et ne remplacent pas une analyse personnalisée de votre contrat, de votre résidence, de vos objectifs et des règles applicables.
Directement avec Gary
Vous avez une question sur vos placements ou votre situation ?
Un contrat à revoir, de l’argent à placer, une vente ou un départ en préparation ? Parlons-en pendant 40 minutes. Je vous aiderai à repérer les questions à traiter avant de vous engager.
- Confidentiel et sans engagement
- 40 minutes · En visioconférence