conservés
utile
Pont de liquidité
Crédit lombard : financer votre projet sans vendre vos placements, en gardant une marge de sécurité
Le crédit lombard crée un pont de liquidité entre patrimoine investi et projet. Sa solidité dépend de la marge conservée, des clauses et d’un scénario de baisse.
Obtenir de la liquidité sans vendre ses actifs ne supprime pas le risque.
Cela le déplace.
L’essentiel en vidéo
La marge, expliquée en une minute
Pourquoi la valeur retenue par la banque compte plus que la valeur de vos placements, et ce qui se passe quand les marchés baissent.
40 minutes · Confidentiel · Sans engagement · Directement avec Gary Martins
5,011 avis GoogleConseil privé · Vos priorités, ensemble
Financer votre projet sans perdre votre marge de manœuvre
-
Quelles sont vos autres possibilités ?
Mettre en regard la vente d’actifs, le recours au crédit et les liquidités déjà disponibles.
-
Combien vous coûtera ce financement ?
Examiner intérêts, frais, durée et remboursement, au-delà de la seule somme obtenue.
-
Et si vos placements baissent ?
Vérifier les clauses de garantie et le risque de vente forcée avant d’engager votre portefeuille.
Un achat ou un financement approche ? Faites examiner la faisabilité avant de signer : le crédit reste soumis à l’accord du prêteur.
Réponse directe
Emprunter sans vendre vos placements : à quelles conditions ?
Un crédit lombard est un financement garanti par des actifs financiers ou une sûreté assimilable, selon le contrat, l’établissement et la juridiction. Les actifs ne sont pas vendus immédiatement : ils servent de garantie.
La banque ne retient pas seulement la valeur de marché. Elle applique une valeur de garantie après décote, selon ses règles, la liquidité, la volatilité, la concentration, la devise et la nature des actifs.
La bonne question n’est donc pas seulement « combien puis-je emprunter ? ». Elle devient : quelle marge reste-t-il si les actifs, les taux, la devise ou le projet évoluent défavorablement ?
La vraie question : quelle marge pouvez-vous conserver si le scénario devient moins favorable ?
Comment ça se passe
Comment se déroule ce financement ?
Une lecture progressive relie le projet, le financement et la marge à préserver si le contexte devient moins favorable.
-
Un projet demande de la liquidité alors que le patrimoine reste investi. Il faut choisir entre vendre, attendre, emprunter ou renoncer.
-
Vendre peut cristalliser fiscalité, perte ou exposition manquée. Emprunter préserve les actifs, mais ajoute dette et clauses.
-
Une partie de la valeur sert de garantie. La liquidité devient disponible parce que le prêteur estime la sûreté suffisante.
-
Si la valeur retenue baisse, la marge diminue. Ce qui semblait confortable peut devenir contraignant.
-
Définissez un montant supportable en cas de baisse avant qu’elle arrive, sans attendre un appel de marge.
Fonctionnement
Quelle marge garderez-vous après avoir emprunté ?
La banque peut accepter d’étudier certains actifs, retenir une valeur après décote, autoriser un montant utilisé puis suivre la marge restante pendant toute la durée du financement.
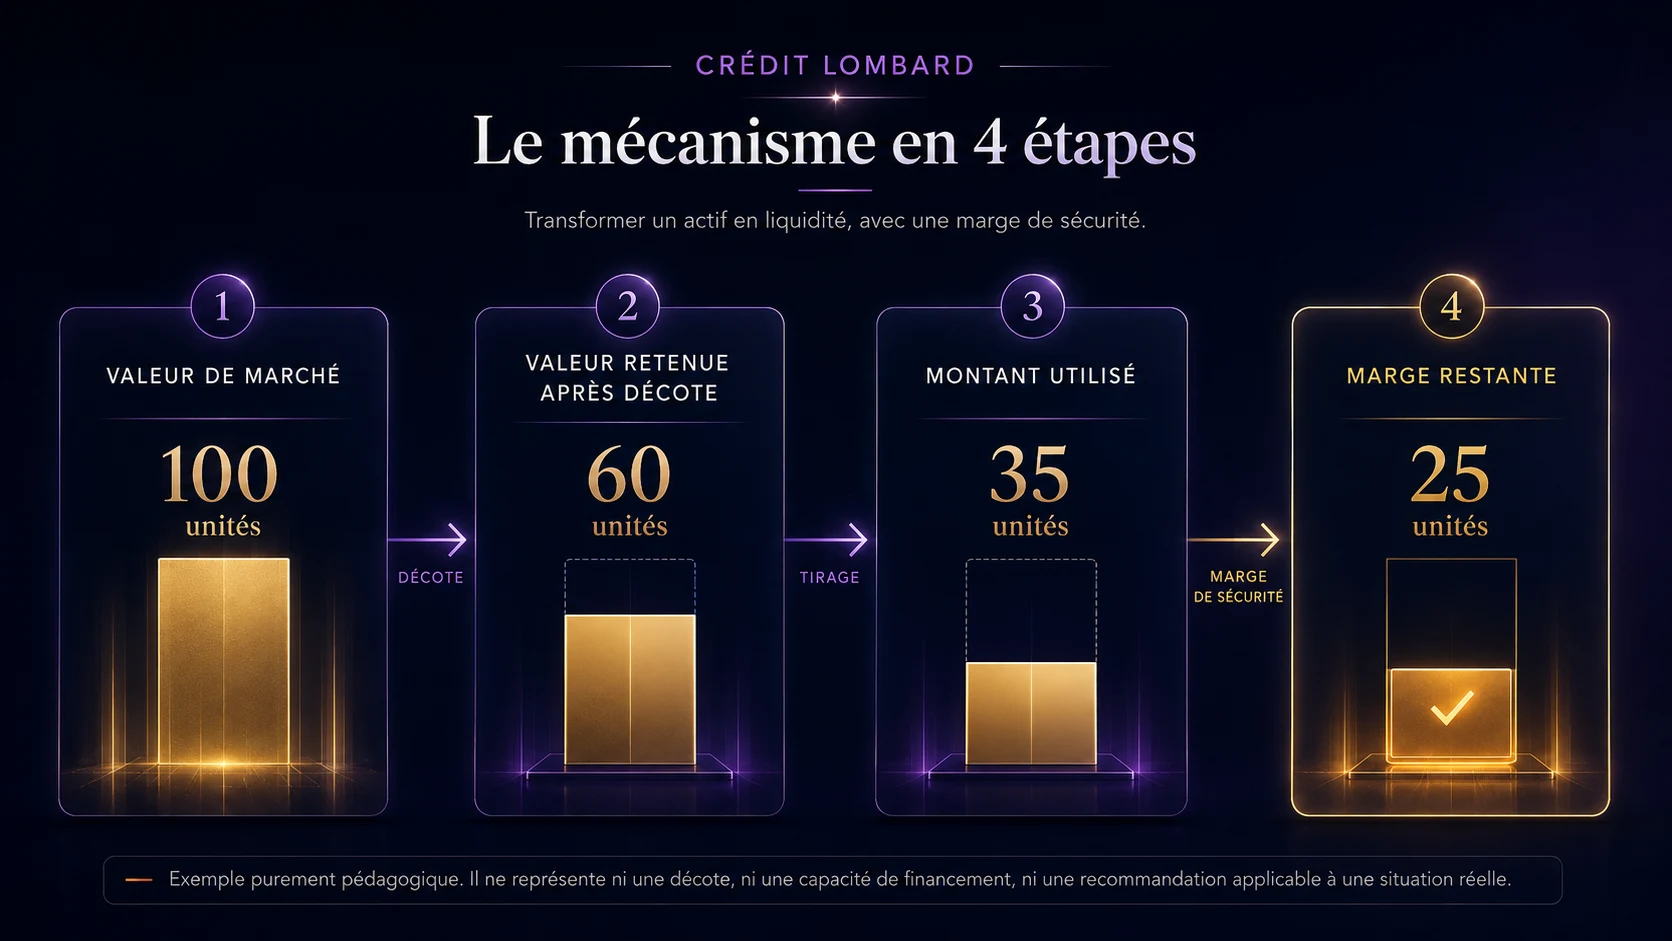
Un exemple pour comprendre la marge
- 01 Valeur de marché 100 unités
- 02 Valeur retenue après décote 60 unités
- 03 Montant utilisé 35 unités
- 04 Marge restante 25 unités
Exemple purement pédagogique. Il ne représente ni une décote, ni une capacité de financement, ni une recommandation applicable à une situation réelle.
- Identifier les actifs que le prêteur accepte d’étudier.
- Lire la valeur retenue après décote, sans la confondre avec la valeur de marché.
- Décider quelle part de la limite sert vraiment au projet.
- Conserver une marge lisible si le scénario se dégrade.
Quelle valeur la banque retient-elle pour vos actifs ?
Elle dépend de l’établissement, du contrat et des actifs. Un actif peut avoir une valeur de marché tout en étant peu ou pas retenu dans la garantie. La page ne publie donc aucun seuil universel, taux ou quotité générique.
Réduction de la marge
Scénario défavorable
Quand la valeur retenue baisse, la marge se réduit
Le risque central n’est pas seulement la baisse des actifs. C’est la combinaison entre des actifs qui fluctuent, une dette qui reste due et des clauses qui peuvent accélérer les décisions.
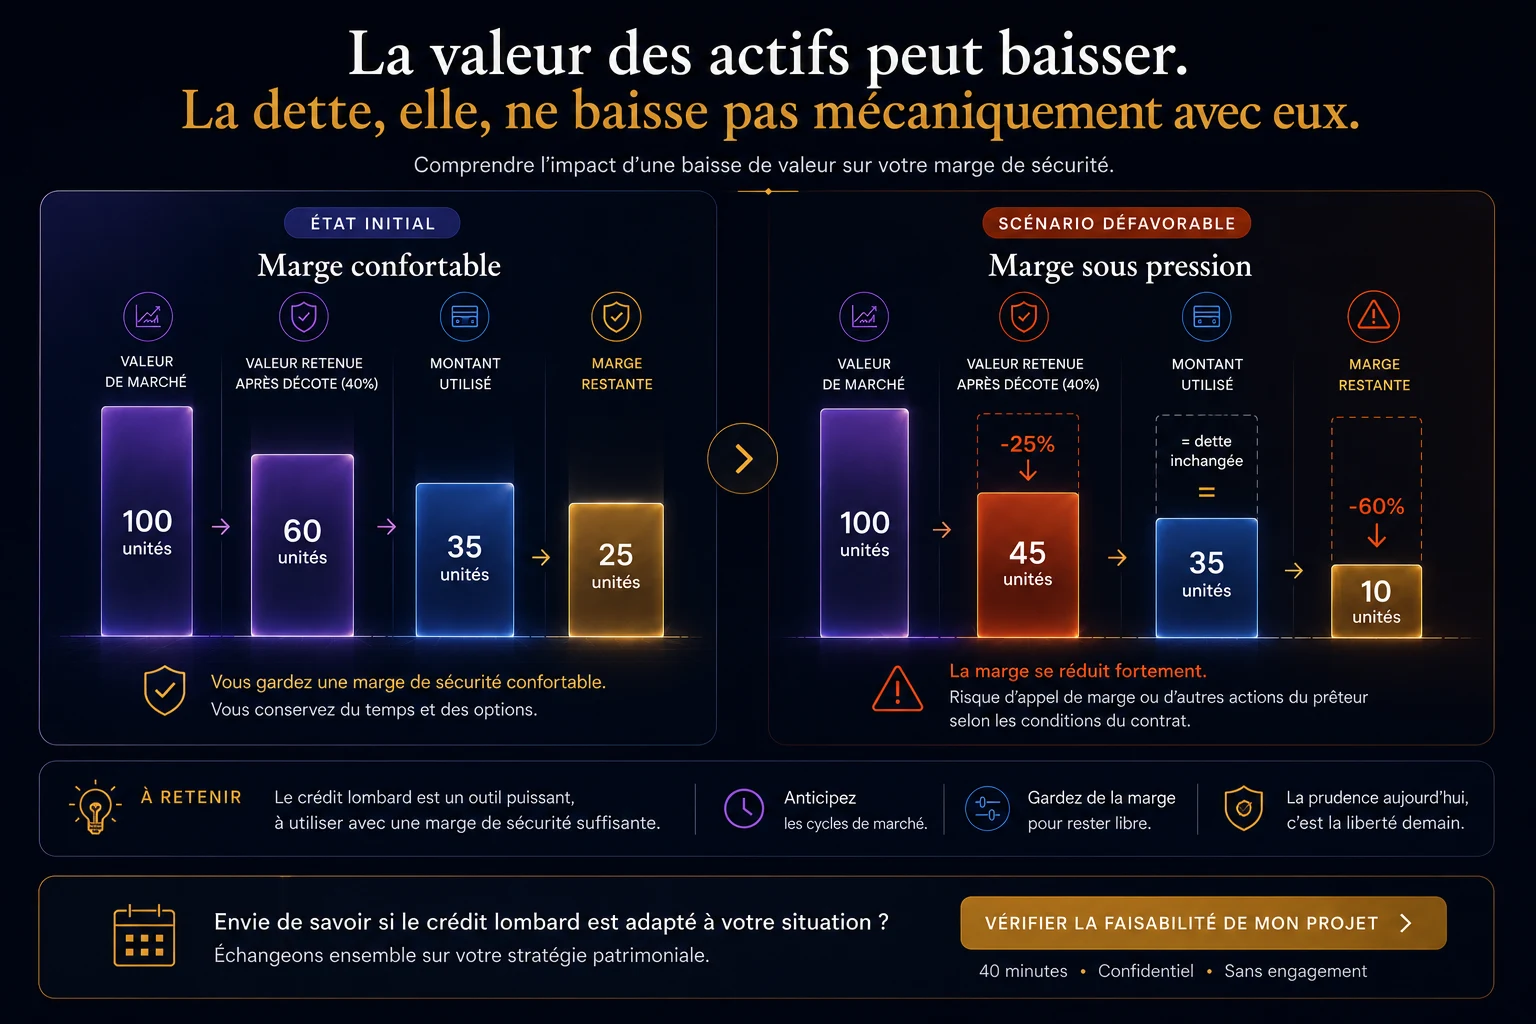
- Valeur retenue
- 60 unités
- Montant utilisé
- 35 unités
- Valeur retenue
- 45 unités
- Montant utilisé
- 35 unités
Parlons du montant nécessaire, de vos actifs et des risques à examiner.
40 minutes · Confidentiel · Sans engagement
Conséquences possibles selon le contrat
- réduction de la limite disponible
- demande de remboursement partiel
- demande de garantie complémentaire
- appel de marge
- vente de titres ou d’actifs selon le contrat
- restriction de certains mouvements
Un appel de marge ne doit jamais être présenté comme un délai protecteur garanti. Les délais et pouvoirs du prêteur dépendent des clauses applicables.
Clauses, taux et devise
Quelles clauses peuvent vous obliger à réagir vite ?
Les documents bancaires cités sont des exemples identifiés, jamais des règles universelles.
| Clause | Question à poser |
|---|---|
| Actifs éligibles | Quels actifs sont acceptés, exclus ou valorisés à zéro ? |
| Valeur de garantie | Comment la valeur retenue est-elle calculée et peut-elle changer ? |
| Limite | La limite peut-elle être réduite et dans quelles conditions ? |
| Appel de marge | Par quel canal arrive-t-il, avec quel délai et quelles suites sans réponse ? |
| Action du prêteur | Le contrat prévoit-il une vente ou une action rapide dans certains cas ? |
| Usage des fonds | Le projet envisagé est-il autorisé ou restreint par l’établissement ? |
| Taux et frais | Quelle part relève du taux de base, de la marge, des frais et du taux de défaut ? |
| Devise | La devise du prêt, des actifs et du projet crée-t-elle un risque de change ? |
| Durée et remboursement | Le financement est-il à terme, renouvelable, in fine ou remboursable sur demande ? |
Taux et devise : points de lecture
- format fixe, variable, indexé ou taux de base
- marge du prêteur, frais annexes et coût en cas de défaut
- devise du prêt, des actifs et du projet
- fréquence de calcul et de débit des intérêts
- effet d’une hausse des taux ou d’un change défavorable
Décision
Ce financement est-il adapté à votre projet ?
La page aide à reconnaître les cas où l’étude a du sens et ceux où la marge ou les clauses rendent l’opération fragile.
À étudier lorsque
- un projet exige de la liquidité sans vente immédiate
- la vente créerait une conséquence fiscale, financière ou stratégique non souhaitée
- les actifs sont suffisamment lisibles, liquides et diversifiés pour être étudiés
- une source de remboursement réaliste existe
- des ressources alternatives couvrent un scénario de tension
- le financement s’inscrit dans une stratégie patrimoniale globale
À éviter ou à ralentir lorsque
- le projet suppose d’utiliser tout le maximum proposé
- la marge restante dépend d’un portefeuille concentré ou très volatil
- la source de remboursement reste floue
- la personne ne pourrait pas réagir rapidement à une demande de garantie
- l’usage des fonds est interdit ou ambigu
- fiscalité, devise ou clauses ne sont pas comprises
Parlons-en avec Gary
Vous avez un projet ou une offre à lire ?
40 minutes · Confidentiel · Sans engagement · Directement avec Gary Martins
9 vérifications
Les points à vérifier avant d’emprunter
Ces points préparent la lecture d’une offre, d’un contrat ou d’un projet avant de retenir un montant.
- 01
Quel projet financez-vous, à quel horizon et avec quelle source de remboursement ?
- 02
Quels actifs le prêteur accepte-t-il réellement ?
- 03
Quelle valeur est retenue après décote, et comment peut-elle évoluer ?
- 04
Quelle part de la limite allez-vous utiliser ?
- 05
Quelle marge reste-t-il si le scénario devient moins favorable ?
- 06
Quel délai, quel canal et quelles conséquences en cas d’appel de marge ?
- 07
Dans quels cas le prêteur peut-il vendre ou clôturer des actifs ?
- 08
Quel coût total selon taux, devise, frais et durée ?
- 09
Quelles règles s’appliquent selon la résidence, les actifs, le contrat et le pays du prêteur ?
Guide imprimable
Crédit lombard : les neuf vérifications avant de vous engager
Une liste courte pour lire une offre bancaire et préparer vos questions avant notre échange.
- version imprimable
- questions à poser à la banque
- grille des clauses
- fiche taux/devise/frais
- préparation de l’entretien
Le guide complet
Crédit lombard : emprunter sur vos placements sans les vendre, et savoir jusqu’où aller
Le crédit lombard est un prêt bancaire garanti par le nantissement de vos placements, un portefeuille-titres ou un contrat d’assurance vie : vous obtenez des liquidités sans rien vendre. La banque ne prête pas sur la valeur de marché de vos actifs, mais sur une valeur réduite par une décote propre à chaque actif. Le prix à payer : des intérêts, et un risque d’appel de marge si vos placements baissent.
Je ne suis pas banquier, je ne suis pas intermédiaire en crédit et je n’accorde ni ne négocie aucun crédit. Mon rôle est patrimonial : regarder ce que votre contrat ou vos placements peuvent supporter si les marchés baissent, et ce que l’opération change pour l’ensemble de votre patrimoine. Pour le financement lui-même, je fais une simple mise en relation, via Uptimi, avec un établissement ou un intermédiaire habilité : c’est lui qui étudie le dossier, vous conseille sur le crédit, décide et fixe ses conditions.
Sommaire du guide (14)
- Crédit lombard : définition simple
- Comment fonctionne un crédit lombard ?
- Crédit lombard : à partir de combien ?
- Taux du crédit lombard : variable, fixe, et ce qui le compose
- In fine ou amortissable : quel remboursement choisir ?
- Exemple de crédit lombard : un contrat de 800 000 € pour un bien à 400 000 €
- Appel de marge : le vrai risque du crédit lombard
- Crédit lombard immobilier : en France et à l’étranger
- Crédit lombard ou prêt immobilier classique : les différences
- Fiscalité : emprunter plutôt que racheter, ce que ça change
- Crédit lombard et assurance vie luxembourgeoise
- Quelle banque pour un crédit lombard, et qui peut y accéder ?
- Et en Espagne ?
- Ce que je regarde avec vous avant toute mise en relation
Crédit lombard : définition simple
Un crédit lombard, c’est emprunter en donnant vos placements en garantie, au lieu de les vendre. Les termes « prêt lombard », « lombard loan » ou « préstamo lombardo » désignent le même mécanisme.
Il réunit cinq éléments :
- les actifs nantis : comptes-titres, contrats d’assurance vie ou de capitalisation, parfois liquidités ;
- la valeur de prêt : la valeur de marché de chaque actif multipliée par une quotité fixée par la banque ;
- la forme du crédit : une avance à durée fixe ou une ligne de crédit utilisable à la demande ;
- le taux : variable ou fixe, selon la banque ;
- le suivi de la couverture : la banque recalcule régulièrement la valeur de vos garanties.
Comment fonctionne un crédit lombard ?
La banque additionne la valeur de prêt de chaque actif nanti ; vous pouvez emprunter jusqu’à ce total, et elle surveille ensuite que la garantie reste suffisante. Les étapes :
- Vous identifiez les actifs à donner en garantie.
- La banque attribue à chacun une quotité selon sa liquidité, sa volatilité, sa devise et sa concentration.
- Vous signez l’acte de nantissement. Pour un contrat d’assurance vie de droit français, il se fait par avenant ou par acte, et si un bénéficiaire a déjà accepté le contrat, son accord est nécessaire (article L. 132-10 du code des assurances).
- Les fonds sont versés en une fois ou mis à disposition.
- La couverture est suivie pendant toute la durée du crédit.
| Classe d’actifs | Quotité de financement couramment observée (indicative) |
|---|---|
| Liquidités, fonds monétaires | 80 % à 95 % |
| Obligations d’émetteurs bien notés | 60 % à 85 % |
| Fonds diversifiés ou obligataires | 50 % à 75 % |
| Actions de grandes sociétés, ETF larges | 40 % à 70 % |
| Produits structurés | 0 % à 70 % selon l’émetteur et la protection |
| Petites capitalisations, fonds alternatifs, non coté | 0 % à 30 % |
Ces fourchettes sont des ordres de grandeur de marché, pas un barème : chaque banque publie ou communique sa propre grille, et peut retenir une quotité nulle sur un actif.
Faites votre simulation en trois lignes :
- Capacité d’emprunt = somme de (valeur de chaque actif × sa quotité).
- Marge de sécurité = capacité − montant emprunté.
- Taux d’utilisation = montant emprunté ÷ capacité. Au-delà de 60 %, je considère que vous êtes exposé.
Crédit lombard : à partir de combien ?
Il n’existe aucun minimum légal ; chaque banque fixe le sien, et la pratique des banques privées se situe souvent autour de 100 000 € de crédit. Le patrimoine financier nantissable demandé est en général de plusieurs centaines de milliers d’euros, parce que la banque ne prête qu’une fraction de sa valeur.
Le minimum n’est pas le seul filtre. La banque regarde aussi votre profil (revenus, origine des fonds, résidence fiscale), la qualité des actifs, l’usage des fonds et, souvent, l’ensemble de la relation que vous aurez avec elle.
Taux du crédit lombard : variable, fixe, et ce qui le compose
Le taux d’un crédit lombard est le plus souvent variable : un indice de référence, en général l’Euribor, plus une marge propre à chaque banque. Certaines banques proposent aussi un taux fixe sur des avances à durée courte.
Repère : l’Euribor 3 mois évoluait autour de 2,6 % en septembre 2026 (moyenne mensuelle publiée sur le portail de données de la BCE). Ce chiffre bouge chaque jour et ne constitue pas le taux de votre crédit.
La marge de la banque dépend du montant, de la qualité des actifs nantis, de la durée et de la relation globale. Je ne publie pas de fourchette de marge : elle varie trop d’une banque et d’un dossier à l’autre pour être utile. Pensez aussi aux frais de dossier, à une éventuelle commission sur la partie non utilisée d’une ligne de crédit, et au risque de change si vous empruntez dans une autre devise que celle de vos actifs ou de vos revenus.
In fine ou amortissable : quel remboursement choisir ?
La plupart des crédits lombards sont in fine : vous payez les intérêts pendant la durée du prêt et remboursez le capital à l’échéance, souvent avec possibilité de renouvellement. Un remboursement amortissable reste possible dans certaines banques.
Sur 400 000 € avec un taux hypothétique de 4 % par an (hypothèse de calcul, pas une offre) :
- in fine : 16 000 € d’intérêts par an, soit environ 1 333 € par mois, capital dû à la fin ;
- amortissable sur 15 ans : environ 2 959 € par mois, pour un coût total d’intérêts d’environ 132 600 €.
L’in fine préserve votre trésorerie mais suppose un plan de remboursement clair : revente du bien, rachat partiel, cession d’un actif.
Premier échange offert
40 minutes en visio, confidentiel, directement avec moi.
Réserver mon premier échange offertExemple de crédit lombard : un contrat de 800 000 € pour un bien à 400 000 €
Exemple illustratif. Hypothèses : contrat d’assurance vie de 800 000 € nanti, quotités retenues par la banque fixées pour l’exemple, emprunt de 400 000 € in fine pour acheter un bien. Aucun chiffre ne correspond à une offre réelle.
| Poche du contrat | Valeur | Quotité retenue (hypothèse) | Valeur de prêt |
|---|---|---|---|
| Monétaire | 80 000 € | 90 % | 72 000 € |
| Obligations et produits structurés | 320 000 € | 65 % | 208 000 € |
| Actions et ETF | 400 000 € | 55 % | 220 000 € |
| Total | 800 000 € | 500 000 € |
La banque pourrait prêter jusqu’à 500 000 €. Vous empruntez 400 000 € : vous utilisez 80 % de la capacité, avec 100 000 € de marge.
| Scénario | Valeur du contrat | Valeur de prêt | Marge avec 400 000 € empruntés | Marge avec 300 000 € empruntés |
|---|---|---|---|---|
| Départ | 800 000 € | 500 000 € | + 100 000 € | + 200 000 € |
| Baisse modérée (actions − 15 %, obligations et structurés − 5 %) | 724 000 € | 456 600 € | + 56 600 € | + 156 600 € |
| Baisse forte (actions − 35 %, obligations et structurés − 15 %) | 612 000 € | 391 800 € | − 8 200 € : appel de marge | + 91 800 € |
Dans le scénario de baisse forte, le contrat a perdu 23,5 % de sa valeur, mais la marge de 400 000 € empruntés a disparu. Avec 300 000 € empruntés, le même choc passe sans appel de marge.
Et si vous rachetiez plutôt 400 000 € ? Si les plus-values représentent 25 % de la valeur du contrat (200 000 € de gains pour 600 000 € de primes versées), un rachat de 400 000 € fait apparaître 100 000 € de gains imposables : 17 200 € de prélèvements sociaux, plus l’impôt sur le revenu. Avant 8 ans : 12,8 %, soit 30 000 € au total. Après 8 ans : abattement de 4 600 € (9 200 € pour un couple), puis 7,5 % sur la part des gains liée aux 150 000 € de primes par personne et 12,8 % au-delà, soit environ 26 400 € (couple) à 28 100 € (personne seule). Au total, entre 26 000 € et 30 000 € environ. Le crédit évite cet impôt aujourd’hui, mais à 16 000 € d’intérêts par an il devient plus cher qu’un rachat au bout de deux ans environ. Le lombard se justifie donc par un horizon et un rendement attendu, jamais par la seule fiscalité.
Appel de marge : le vrai risque du crédit lombard
Quand la valeur de prêt de vos garanties passe sous le montant emprunté, ou sous un seuil d’alerte fixé par le contrat, la banque fait un appel de marge. Vous devez alors rembourser une partie, apporter d’autres actifs, ou accepter que la banque réalise la garantie, c’est-à-dire vende ou fasse racheter les actifs nantis. Sur un contrat d’assurance vie de droit français, le créancier nanti peut provoquer le rachat, sauf clause contraire (article L. 132-10 du code des assurances).
Ce qui rend ce risque sérieux :
- les délais de réponse sont fixés par le contrat et peuvent être très courts ;
- la vente intervient souvent au pire moment, et transforme une baisse temporaire en perte définitive ;
- une seule ligne concentrée ou un actif devenu inéligible peut faire chuter la valeur de prêt.
Mes règles de prudence : n’utiliser qu’une partie de la capacité, diversifier les garanties, garder des liquidités hors du nantissement, éviter l’écart de devise.
Crédit lombard immobilier : en France et à l’étranger
Oui, un crédit lombard peut financer de l’immobilier : résidence principale ou secondaire, investissement locatif, achat comptant avant la revente d’un autre bien, en France ou à l’étranger. C’est souvent ce qui permet d’acheter vite, sans condition suspensive de prêt longue, ou de financer un bien à l’étranger qu’une banque française ne financerait pas en hypothécaire. La banque peut néanmoins demander une hypothèque en complément.
Le crédit lombard échappe-t-il à la règle des 35 % du HCSF ?
Non, pas automatiquement : c’est une idée reçue. La décision du HCSF s’applique aux crédits mentionnés à l’article L. 313-1 du code de la consommation, c’est-à-dire notamment aux crédits destinés à financer l’acquisition d’un logement, consentis à des emprunteurs situés en France ou destinés à financer des actifs situés en France (article 3 de la décision D-HCSF-2021-7). Les seules exclusions prévues sont les crédits relais, les renégociations, les rachats de crédit externes et les regroupements de crédits. La nature de la garantie, nantissement plutôt qu’hypothèque, n’entre pas dans ce critère.
Ce que cela implique :
- un lombard dont l’objet est l’achat d’un logement par un emprunteur situé en France entre, en principe, dans le champ : taux d’effort de 35 % maximum et durée de 25 ans maximum ;
- la banque peut déroger à ces critères dans la limite de 20 % de sa production trimestrielle, dont au moins 70 % sont réservés à l’achat d’une résidence principale (décision D-HCSF-2023-2 du 29 juin 2023) : la part libre, utilisable pour un investissement locatif ou une résidence secondaire, est donc limitée à 6 % de la production ;
- un résident espagnol qui achète en Espagne, ou un crédit sans objet immobilier résidentiel, sort de ce cadre.
Le taux d’effort se calcule sur les charges annuelles maximales de tous vos crédits sur leur durée (article 4 de la décision). La façon dont un remboursement in fine adossé à un patrimoine financier entre dans ce calcul est un point à faire préciser par écrit par la banque prêteuse avant de lancer le projet.
Crédit lombard ou prêt immobilier classique : les différences
Le prêt immobilier classique repose sur vos revenus et sur le bien ; le crédit lombard repose d’abord sur votre patrimoine financier.
| Crédit lombard | Prêt immobilier classique | |
|---|---|---|
| Garantie | Nantissement de placements | Hypothèque ou caution |
| Durée | Courte, souvent renouvelable | 15 à 25 ans |
| Remboursement | Le plus souvent in fine | Amortissable |
| Taux | Variable le plus souvent, fixe possible sur avance courte | Fixe le plus souvent |
| Assurance emprunteur | Rarement exigée, selon la banque | Généralement exigée |
| Mise en place | Rapide une fois le dossier complet | Plus longue |
| Critères HCSF | S’appliquent si l’objet est un logement et que le crédit relève du champ | S’appliquent |
| Risque principal | Appel de marge si les marchés baissent | Défaut de remboursement |
Fiscalité : emprunter plutôt que racheter, ce que ça change
Tant que vous ne rachetez pas, vos plus-values ne sont pas imposées : l’imposition d’un contrat d’assurance vie intervient au rachat. Le crédit lombard reporte donc l’impôt, il ne le supprime pas.
Les intérêts :
- investissement locatif en location nue : les intérêts sont déductibles des revenus fonciers si les fonds empruntés ont réellement servi à acquérir ou améliorer le bien loué, ce que vous devez pouvoir justifier ; l’administration admet aussi la déduction pour un prêt in fine (BOFiP, BOI-RFPI-BASE-20-80, § 20, 270 et 290) ;
- location meublée au régime réel : les intérêts sont déductibles s’ils remplissent les conditions générales de déduction des charges en BIC, c’est-à-dire si l’emprunt a été contracté dans l’intérêt de l’activité de location et que la charge est justifiée (impots.gouv.fr, « Location meublée : les régimes d’imposition ») ;
- résidence principale ou secondaire, placements : pas de déduction.
Crédit lombard et assurance vie luxembourgeoise
C’est l’un des montages les plus courants : le contrat luxembourgeois est nanti au profit de la banque, souvent sa banque dépositaire, et vos actifs continuent de travailler. Trois points à vérifier avant d’ouvrir le contrat, pas après :
- la banque accepte-t-elle chaque support en garantie, et à quelle quotité ? Un fonds dédié chargé d’actifs peu liquides peut ne presque rien valoir en garantie ;
- la devise du crédit correspond-elle à celle du contrat et du projet ?
- le montage est-il compatible avec votre pays de résidence actuel et futur ?
Tout le reste du contrat est détaillé sur ma page assurance vie luxembourgeoise.
Quelle banque pour un crédit lombard, et qui peut y accéder ?
Le crédit lombard est surtout proposé par les banques privées : celles des grands réseaux français, les banques luxembourgeoises et suisses, et les banques dépositaires des contrats luxembourgeois. Le bon interlocuteur dépend d’abord de l’endroit où sont vos actifs.
Peuvent y accéder les particuliers résidents ou non-résidents et les sociétés patrimoniales, à condition de détenir des actifs que la banque accepte et de passer ses contrôles (identité, origine des fonds, résidence fiscale). Les dirigeants après une cession ou les détenteurs d’un patrimoine privé investi sont les profils les plus fréquents.
Mon rôle : regarder l’opération dans l’ensemble de votre patrimoine (contrat nanti, horizon, scénario de baisse), puis vous mettre en relation, via Uptimi, avec un établissement ou un intermédiaire habilité adapté à votre situation. Je n’interviens ni dans la négociation ni dans le conseil sur le crédit lui-même. Si la garantie est un compte-titres, je n’interviens pas non plus en conseil sur les titres. C’est toujours la banque qui accepte ou refuse.
Et en Espagne ?
En Espagne, le même mécanisme existe sous le nom de « préstamo lombardo », un prêt garanti par un gage sur des valeurs ou sur un contrat, proposé surtout par les banques privées. Pour un résident espagnol qui achète en Espagne, les critères du HCSF ne s’appliquent pas, mais le traitement fiscal espagnol du contrat nanti et les obligations déclaratives doivent être vérifiés avant de signer. Voir ma page expatriés en Espagne.
Ce que je regarde avec vous avant toute mise en relation
Mon analyse porte sur votre patrimoine et sur le contrat donné en garantie, pas sur le crédit lui-même, qui relève de la banque.
- Le plan de remboursement : d’où viendra le capital à l’échéance ?
- La marge de sécurité : ce qui resterait de marge après une forte baisse des marchés, plutôt que le maximum que la banque pourrait proposer.
- Le contrat ou les actifs nantis : diversification, liquidité, devise ; pour un compte-titres, je m’en tiens au constat, sans conseil sur les titres.
- Le scénario de crise : que se passe-t-il si les actions perdent un tiers ?
- Le coût d’un rachat : ce que coûterait un rachat sur votre contrat, à comparer avec le coût total que la banque vous annoncera.
- Les questions à poser à la banque : objet du crédit et application des critères du HCSF, pays du bien et pays de résidence, seuil d’appel de marge, délai pour réagir, cas de réalisation de la garantie, conditions de renouvellement. Ce sont ses réponses écrites qui font foi.
Les erreurs que je vois le plus souvent : emprunter le maximum proposé par la banque, nantir une seule ligne concentrée, financer un actif illiquide sans plan de sortie, et croire que le lombard est une astuce fiscale.
À retenir
- Le crédit lombard prête sur la valeur de vos placements après décote, sans les vendre.
- Taux le plus souvent variable : Euribor + marge (Euribor 3 mois : autour de 2,6 % en septembre 2026).
- Le risque central est l’appel de marge : n’utilisez qu’une partie de la capacité.
- Il n’échappe pas automatiquement aux critères du HCSF quand il finance un logement.
- Il reporte l’impôt sur les plus-values, il ne le supprime pas.
Premier échange offert
Vous voulez savoir si votre projet tient la route ? Le premier échange de 40 minutes est offert, confidentiel, en visio. Nous regardons ensemble vos actifs, le montant raisonnable et le scénario de baisse, avant toute démarche auprès d’une banque.
Réserver mon premier échange offertSources officielles
- Légifrance – Décision n° D-HCSF-2021-7 du 29 septembre 2021 relative aux conditions d'octroi de crédits immobiliers
- Légifrance – Article 3 de la décision D-HCSF-2021-7 (champ d'application)
- Légifrance – Décision du HCSF du 29 juin 2023 (répartition de la marge de flexibilité)
- Légifrance – Décision du HCSF du 18 décembre 2023 (crédits relais, travaux)
- ORIAS – Ordonnance n° 2016-351 du 25 mars 2016 (texte de l'article L. 313-1 du code de la consommation)
- Légifrance – Article L. 132-10 du code des assurances (nantissement d'un contrat d'assurance vie)
- BCE, portail de données – Euribor 3 mois, moyenne mensuelle (série FM.M.U2.EUR.RT.MM.EURIBOR3MD_.HSTA)
- BOFiP – BOI-RFPI-BASE-20-80 : revenus fonciers, intérêts et frais d'emprunt
- Service-Public.gouv.fr – Assurance vie : imposition des gains en cas de rachat (fiche F22414, vérifiée le 15 avril 2026)
- Assemblée nationale – Rapport d'information n° 2983 sur l'impact du taux d'effort fixé par le HCSF (24 juin 2026)
- economie.gouv.fr – HCSF, mesure relative à l'octroi de crédits immobiliers (flexibilité de 20 %, dont 70 % pour la résidence principale)
- impots.gouv.fr – Location meublée : les régimes d'imposition (conditions de déduction des charges au réel, mise à jour du 8 avril 2026)
Textes vérifiés le 29 octobre 2026. Ce contenu est informatif : il ne remplace pas l’étude de votre situation.
Questions et sources
Les questions à clarifier avant de retenir un montant
Le crédit lombard permet-il réellement d’éviter de vendre ses actifs ?
Il peut éviter une vente immédiate. Mais les actifs sont donnés en garantie et peuvent être vendus dans certains scénarios prévus au contrat.
Le montant proposé par la banque est-il nécessairement prudent ?
Pas nécessairement. Le montant bancaire répond d’abord à une logique de crédit et de garantie. La marge patrimoniale peut justifier d’utiliser moins que le maximum disponible.
Tous les actifs financiers sont-ils éligibles ?
Non. L’éligibilité dépend de l’établissement, du contrat, de la liquidité, de la volatilité, de la devise, de la concentration et du type d’actif.
Une assurance-vie luxembourgeoise est-elle toujours nantissable ?
Non. Le principe doit être vérifié au cas par cas : contrat, assureur, dépositaire, prêteur, supports, bénéficiaire, pays de résidence et règles applicables. Comprendre le fonctionnement de l’assurance-vie luxembourgeoise
Un appel de marge laisse-t-il toujours le temps de réagir ?
Non. Les conditions contractuelles prévalent. Les délais peuvent être très courts et certains contrats prévoient des actions rapides dans des circonstances spécifiques.
Qu’est-ce qu’un crédit lombard ?
C’est un prêt bancaire garanti par le nantissement de vos placements (portefeuille-titres ou contrat d’assurance vie). Vous obtenez des liquidités sans vendre ; la banque prête sur une valeur réduite par une décote propre à chaque actif et peut exiger un complément de garantie si cette valeur baisse.
Crédit lombard : à partir de combien ?
Il n’existe pas de minimum légal : chaque banque fixe le sien. En pratique, les banques privées commencent souvent autour de 100 000 € de crédit, avec un patrimoine financier nantissable de plusieurs centaines de milliers d’euros.
Quel est le taux d’un crédit lombard ?
Le plus souvent, un taux variable égal à un indice (Euribor) plus une marge propre à chaque banque ; certaines proposent un taux fixe sur des avances à durée courte. Pour repère, l’Euribor 3 mois évoluait autour de 2,6 % en septembre 2026.
Peut-on financer un bien immobilier avec un crédit lombard ?
Oui, en France comme à l’étranger : résidence principale ou secondaire, investissement locatif, achat comptant avant revente. La banque peut toutefois demander une garantie complémentaire, et le crédit reste soumis à son accord.
Le crédit lombard est-il soumis à la règle des 35 % d’endettement du HCSF ?
Il n’en est pas automatiquement exclu. La décision du HCSF vise les crédits destinés notamment à l’achat d’un logement, consentis à des emprunteurs situés en France ou pour un bien situé en France, quelle que soit la garantie ; un lombard qui finance un logement y entre donc en principe, et la banque peut l’accorder dans sa marge de dérogation.
Peut-on faire un crédit lombard sur une assurance vie luxembourgeoise ?
Oui, c’est un montage fréquent : le contrat est nanti au profit de la banque, sans rachat. La banque accepte ou non chaque support, applique sa propre décote et peut provoquer le rachat en cas de défaut.
Que se passe-t-il si les marchés baissent pendant un crédit lombard ?
Si la valeur de garantie passe sous le montant prêté, la banque fait un appel de marge : vous remboursez une partie, apportez d’autres actifs, ou elle réalise la garantie. Les délais sont fixés par le contrat et peuvent être très courts.
Quelle banque propose un crédit lombard ?
Surtout les banques privées : celles des grands réseaux français, les banques luxembourgeoises et suisses, et les banques dépositaires des contrats luxembourgeois. Le bon interlocuteur dépend de l’endroit où sont vos actifs et de votre pays de résidence.
Sources utilisées pour cette page
Les sources combinent textes institutionnels, références juridiques et exemples bancaires. Elles éclairent la lecture sans remplacer un contrat ni une analyse individuelle.
Sources institutionnelles
- CSSF — Questions/Réponses relatives à la circulaire 22/824
Cadre prudentiel luxembourgeois et attentes de transparence dans son champ propre.
- CSSF — Circular 22/824 et lignes directrices EBA
Gouvernance, octroi, valorisation et suivi des prêts, sans remplacer un contrat individuel.
- ACPR — Autorité française banque et assurance
Source institutionnelle générale, non spécifique au fonctionnement produit.
- CAA Luxembourg — Surveillance des assurances
Source institutionnelle générale, non probante sur l’éligibilité d’un contrat précis.
Textes juridiques
- Légifrance — Code des assurances, article L132-10
Référence française sur le nantissement d’une police d’assurance, hors acceptation bancaire.
- Légifrance — Code monétaire et financier, article L211-20
Référence française sur le nantissement de compte-titres et son formalisme.
Documentations bancaires ou contractuelles utilisées comme exemples
- Swissquote — Crédit Lombard : financement flexible
Exemple d’offre bancaire, sans généralisation des taux, devises ou usages autorisés.
- Swissquote — Contrat de prêt garanti
Exemple contractuel identifié pour lire les clauses de marge, limite et action du prêteur.
- UBS — Lombard loans FAQ
FAQ bancaire utilisée pour la pédagogie du risque, du buffer, des taux et devises.
- Lombard Odier — Taux de base applicables aux prêts à terme fixe
Exemple de lecture des taux de base par devise, sans taux Martins Patrimoine.
- BoursoBank — Qu’est-ce qu’un crédit lombard ?
Exemple d’offre et de restrictions propres à un établissement.
- BoursoBank — Assurance-vie luxembourgeoise et crédit lombard
Exemple montrant qu’un contrat luxembourgeois n’est pas automatiquement accepté partout.
Conclusion
Parlons de votre projet et de la marge à préserver
Valeur retenue, montant utilisé, scénario de baisse, taux, devise et clauses : le premier échange sert à décider si l’étude mérite d’aller plus loin.
40 minutes · Confidentiel · Sans engagement · Directement avec Gary Martins