retenidos
útil
Puente de liquidez
Crédito lombardo: financiar su proyecto sin vender sus inversiones y mantener un margen de seguridad
Un crédito lombardo permite obtener liquidez con sus inversiones como garantía. Su solidez depende del margen disponible, del contrato y de cómo resiste una caída del valor de los activos.
Obtener liquidez sin vender sus activos no elimina el riesgo.
Lo mueve.
40 minutos · Confidencial · Sin compromiso · Directamente con Gary Martins
5,011 reseñas de GoogleAsesoramiento privado · Sus prioridades primero
Financiar su proyecto sin perder margen de maniobra
-
Compare las opciones de financiación
Compare la venta de inversiones, el recurso al crédito y el uso del dinero que ya tiene disponible.
-
Examine el coste total
Revise los intereses, los gastos, el plazo y las condiciones de reembolso, además del importe que podría obtener.
-
Prevea una caída de valor
Compruebe las condiciones de la garantía y el riesgo de venta forzosa antes de pignorar sus inversiones.
¿Prepara una compra o una financiación? Compruebe la viabilidad antes de firmar. El préstamo sigue sujeto a la aprobación del prestamista.
Respuesta directa
Obtener un préstamo sin vender sus inversiones: ¿con qué condiciones?
Un crédito lombardo es un financiamiento garantizado por activos financieros o una seguridad similar, según el contrato, establecimiento y jurisdicción. Los activos no se venden inmediatamente: se utilizan como garantía.
El prestamista aplica un descuento al valor de mercado para calcular el valor de garantía. Sus criterios tienen en cuenta la liquidez, la volatilidad, la concentración, la divisa y el tipo de activo.
Además de preguntar cuánto puede pedir prestado, valore el margen que le quedaría si bajan sus inversiones, suben los tipos o evolucionan desfavorablemente la divisa o el proyecto.
La pregunta real: ¿qué margen puede mantener si el escenario se vuelve menos favorable?
Cómo funciona
¿Cómo funciona esta financiación?
Empiece por el proyecto y examine después la financiación y el margen que necesitaría si las condiciones empeoran.
-
Necesita dinero para un proyecto mientras su patrimonio sigue invertido. Compare vender, esperar, pedir prestado o reconsiderar el proyecto.
-
Vender puede generar impuestos, materializar una pérdida o poner fin a una inversión que deseaba conservar. Pedir prestado permite mantener los activos, pero añade deuda y obligaciones contractuales.
-
Parte del valor de sus inversiones garantiza el préstamo. El prestamista facilita los fondos cuando considera suficiente la garantía.
-
Si baja el valor de garantía, se reduce el margen disponible. Una situación inicialmente cómoda puede volverse restrictiva.
-
Fije un importe que pueda soportar en un escenario desfavorable antes de que ocurra, sin esperar a una exigencia de garantías adicionales.
Funcionamiento
¿Qué margen le quedará después de obtener el préstamo?
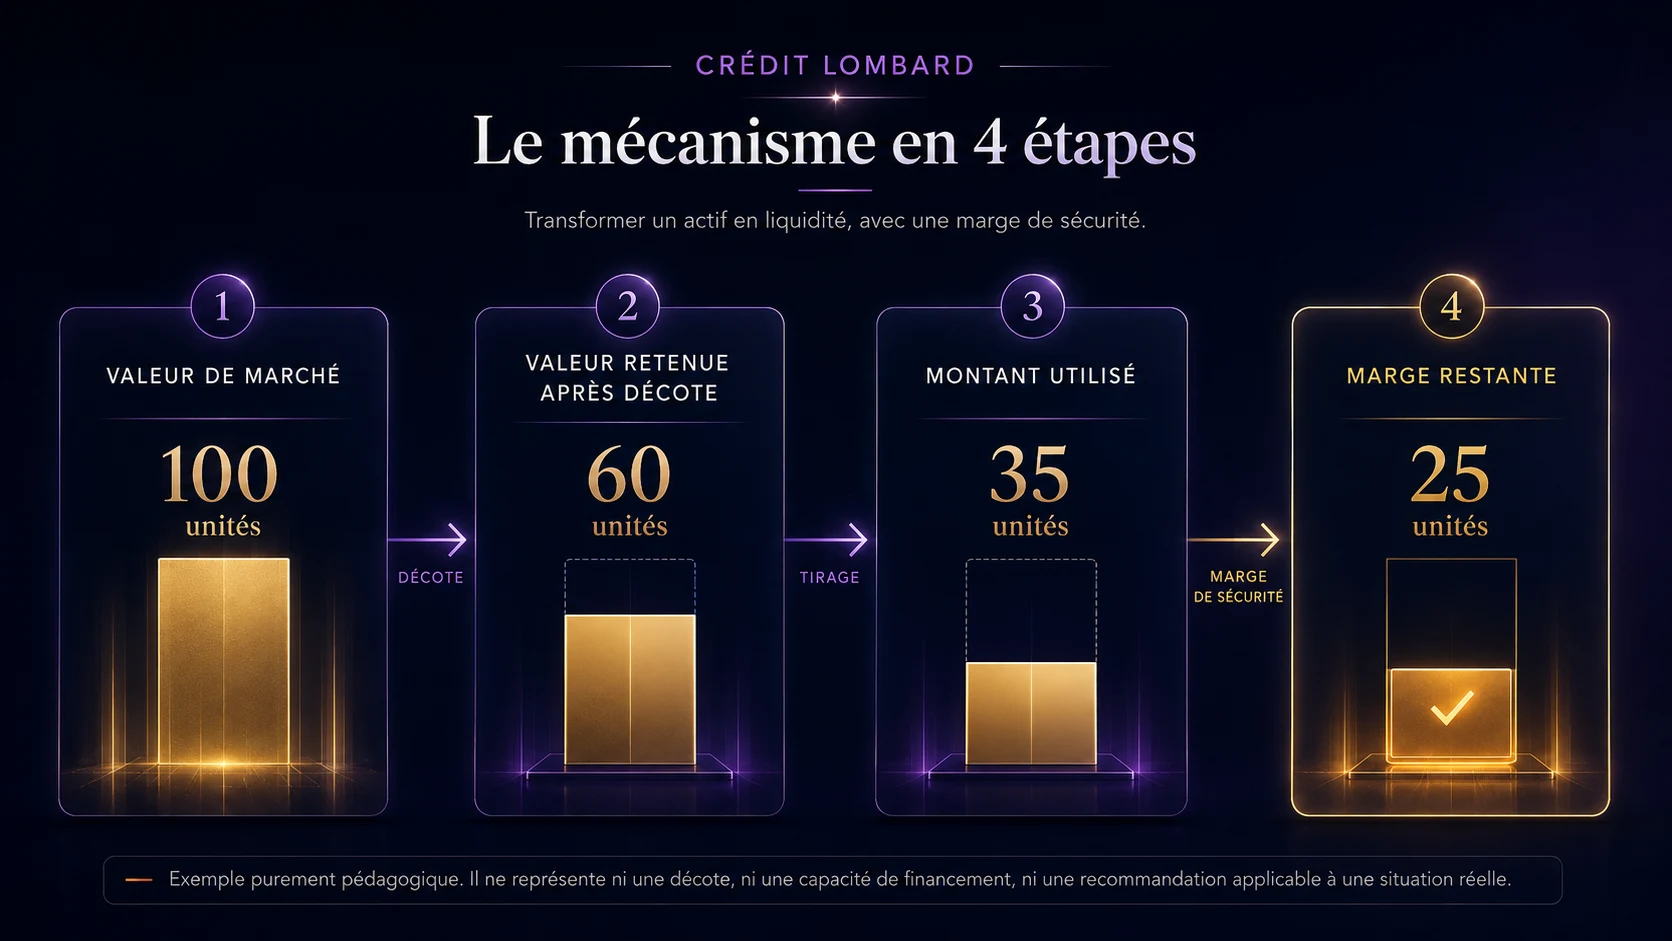
El banco evalúa los activos admisibles, aplica un descuento a su valor, fija un límite de financiación y supervisa el margen restante durante el préstamo.
Un ejemplo para entender el margen
- 01 Valor de mercado 100 unidades
- 02 Valor de garantía tras el descuento 60 unidades
- 03 Importe utilizado 35 unidades
- 04 Margen restante 25 unidades
Ejemplo exclusivamente ilustrativo. Estas cifras no representan un descuento de valoración, una capacidad de financiación ni una recomendación aplicable a una situación real.
- Identificar los activos que el prestamista acepta estudiar.
- Compruebe el valor de garantía tras el descuento. Es distinto del valor de mercado.
- Decida qué parte del límite de crédito necesita realmente su proyecto.
- Conserve un margen suficiente para afrontar condiciones menos favorables.
¿Cómo valora el banco los activos aportados como garantía?
Depende del prestamista, del contrato y de los activos. Un activo puede tener valor de mercado y, aun así, computar poco o nada como garantía. Esta página no ofrece un umbral, un tipo de interés ni un porcentaje de financiación universal.
Reducción del margen
Un escenario desfavorable
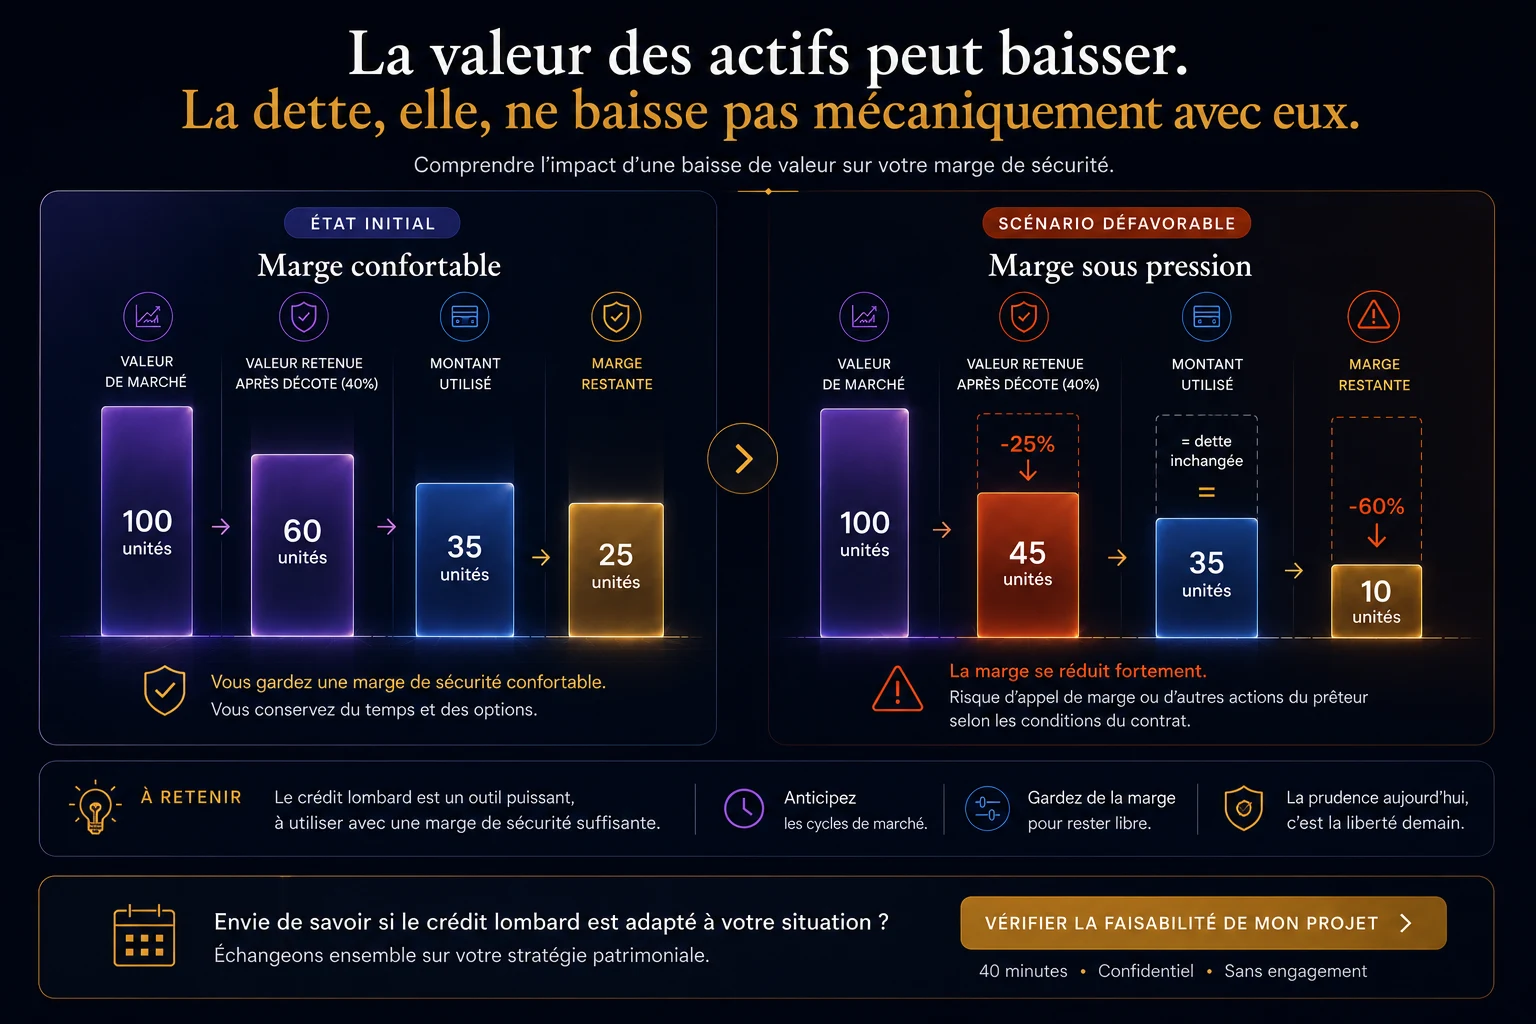
Cuando baja el valor de la garantía, se reduce su margen
El riesgo central no es sólo la disminución de los activos, es la combinación de activos fluctuantes, una deuda que permanece pendiente y cláusulas que pueden acelerar las decisiones.
- Valor de garantía
- 60 unidades
- Importe utilizado
- 35 unidades
- Valor de garantía
- 45 unidades
- Importe utilizado
- 35 unidades
Hablemos del importe que necesita, de sus inversiones y de los riesgos que conviene examinar.
40 minutos · Confidencial · Sin compromiso
Posibles consecuencias en el contrato
- reducción del límite disponible
- una solicitud de reembolso parcial
- solicitud de garantía adicional
- exigencia de garantías adicionales
- venta de valores o activos según contrato
- restricciones a determinados movimientos
Una exigencia de garantías adicionales no garantiza un plazo de protección para actuar. Los plazos y las facultades del prestamista dependen del contrato.
Cláusulas, tipos de interés y divisa
¿Qué cláusulas pueden obligarle a reaccionar deprisa?
Los documentos bancarios citados son ejemplos identificados, nunca reglas universales.
| Cláusula | Pregunta que conviene hacer |
|---|---|
| Activos elegibles | ¿Qué activos son aceptados, excluidos o valorados a cero? |
| Valor de garantía | ¿Cómo se calcula el valor de garantía y puede cambiar? |
| Límite de crédito | ¿Puede reducirse el límite y en qué condiciones? |
| Solicitud de garantías adicionales | ¿Cómo se le avisará, cuánto tiempo tendrá para responder y qué ocurrirá si no lo hace? |
| Actuación del prestamista | ¿El contrato prevé una venta o una acción rápida en ciertos casos? |
| Utilización de fondos | ¿El proyecto propuesto es autorizado o restringido por la institución? |
| Tipos de interés y gastos | ¿Cuáles son el tipo de referencia, el margen del prestamista, los gastos y los intereses de demora? |
| Moneda | ¿La moneda del préstamo, activos y proyecto crea un riesgo de cambio de divisas? |
| Duración y reembolso | ¿El préstamo tiene un plazo fijo, es renovable, se devuelve íntegramente al vencimiento o puede exigirse su reembolso a petición? |
Tipos de interés y divisa: qué comprobar
- condiciones de tipo fijo, variable, indexado o tipo base
- Margen del prestamista, gastos adicionales y costes en caso de impago
- moneda de préstamo, activos y proyecto
- frecuencia de cálculo y cargo de los intereses
- efecto de una subida de tipos o de un cambio desfavorable de divisas
Decisión
¿Este financiamiento es adecuado para su proyecto?
La página ayuda a reconocer casos en los que el estudio tiene sentido y aquellos donde el margen o cláusulas hacen que la operación sea frágil.
Conviene estudiarlo cuando
- un proyecto requiere liquidez sin venta inmediata
- la venta crearía una consecuencia impositiva, financiera o estratégica no deseada
- los activos son suficientemente transparentes, líquidos y diversificados para que el prestamista los evalúe
- una fuente realista de reembolso
- dispone de otros recursos para afrontar un escenario de tensión
- la financiación encaja con el conjunto de sus planes patrimoniales
Conviene detenerse o descartarlo cuando
- el proyecto requiere utilizar todo el máximo propuesto
- el margen restante depende de una cartera concentrada o altamente volátil
- la fuente de reembolso sigue siendo poco clara
- la persona no puede reaccionar rápidamente a una solicitud de garantía
- El uso de fondos está prohibido o ambiguo
- no se entienden las consecuencias fiscales, la exposición a divisas o las cláusulas
Coméntelo con Gary
¿Tiene un proyecto o una oferta de préstamo que revisar?
40 minutos · Confidencial · Sin compromiso · Directamente con Gary Martins
9 verificaciones
Qué comprobar antes de pedir un préstamo
Utilice estas preguntas al revisar una oferta, un contrato o un proyecto, antes de decidir el importe.
- 01
¿Qué proyecto financia, en qué horizonte y con qué fuente de reembolso?
- 02
¿Qué activos acepta el prestamista?
- 03
¿Qué valor de garantía se utiliza tras el descuento y cómo podría cambiar?
- 04
¿Qué parte del límite de crédito utilizará?
- 05
¿Qué margen queda si el escenario se vuelve menos favorable?
- 06
¿Qué plazo, canal y consecuencias en caso de exigencia de garantías adicionales?
- 07
¿En qué casos puede el prestamista vender o cerrar activos?
- 08
¿Cuál es el coste total, teniendo en cuenta los intereses, la divisa, los gastos y el plazo?
- 09
¿Qué reglas se aplican dependiendo de la residencia, los bienes, el contrato y el país del prestamista?
Guía imprimible
Crédito lombardo: nueve comprobaciones antes de decidir
Una breve lista para revisar una oferta bancaria y preparar sus preguntas antes de hablar.
- Versión impresa
- preguntas para hacer al prestamista
- Lista de cláusulas
- ficha de tipos de interés, divisas y gastos
- preparar su reunión
La guía completa
Préstamo lombardo: financiarse con sus inversiones sin venderlas (y saber hasta dónde llegar)
El préstamo lombardo es un préstamo bancario garantizado mediante la pignoración de sus inversiones, una cartera de valores o un contrato de seguro de vida: obtiene liquidez sin vender nada. El banco no presta sobre el valor de mercado de sus activos, sino sobre un valor reducido por un descuento propio de cada activo. El precio que paga: los intereses y el riesgo de una llamada de margen si sus inversiones bajan.
No soy banquero ni intermediario de crédito, y no concedo ni negocio ningún préstamo. Mi papel es patrimonial: analizar lo que su contrato o sus inversiones pueden soportar si los mercados caen, y lo que la operación cambia en el conjunto de su patrimonio. Para la financiación en sí, me limito a ponerle en contacto, a través de Uptimi, con una entidad o un intermediario habilitado: es quien estudia el expediente, le asesora sobre el crédito, decide y fija sus condiciones.
Índice de la guía (14)
- ¿Qué es un préstamo lombardo? Definición sencilla
- ¿Cómo funciona un préstamo lombardo?
- ¿A partir de qué importe se puede pedir un préstamo lombardo?
- ¿Qué tipo de interés tiene un préstamo lombardo?
- ¿Devolución al vencimiento o préstamo amortizable? ¿Qué fórmula elegir?
- Ejemplo de préstamo lombardo: ¿cuánto se puede pedir con un contrato de 800.000 €?
- ¿Qué es una llamada de margen? El verdadero riesgo del préstamo lombardo
- ¿Se puede comprar un inmueble con un préstamo lombardo? En Francia y en el extranjero
- ¿Préstamo lombardo o hipoteca? Las diferencias
- ¿Qué cambia en la fiscalidad pedir prestado en lugar de rescatar?
- ¿Se puede pedir un crédito lombardo con un seguro de vida luxemburgués?
- ¿Qué bancos ofrecen préstamos lombardos y quién puede acceder?
- ¿Y en España?
- Lo que reviso con usted antes de cualquier puesta en contacto
¿Qué es un préstamo lombardo? Definición sencilla
Un préstamo lombardo consiste en pedir dinero prestado dejando sus inversiones en garantía, en lugar de venderlas. Préstamo lombardo, crédito lombardo, «lombard loan» en inglés o «crédit lombard» en Francia: todos designan el mismo mecanismo.
Reúne cinco elementos:
- los activos pignorados: cuentas de valores, contratos de seguro de vida o de capitalización y, a veces, efectivo;
- el valor de préstamo: el valor de mercado de cada activo multiplicado por un porcentaje de financiación (LTV, «loan-to-value») que fija el banco;
- la forma del crédito: un anticipo a plazo fijo o una línea de crédito disponible cuando la necesite;
- el tipo de interés: variable o fijo, según el banco;
- el seguimiento de la cobertura: el banco recalcula periódicamente el valor de sus garantías.
¿Cómo funciona un préstamo lombardo?
El banco suma el valor de préstamo de cada activo pignorado; usted puede pedir prestado hasta ese total, y después el banco vigila que la garantía siga siendo suficiente. Los pasos:
- Usted identifica los activos que va a dejar en garantía.
- El banco asigna a cada uno un porcentaje de financiación según su liquidez, su volatilidad, su divisa y su concentración.
- Usted firma el contrato de pignoración. En un contrato de seguro de vida de derecho francés, se formaliza mediante suplemento o mediante documento aparte, y si un beneficiario ya ha aceptado el contrato, se necesita su consentimiento (artículo L. 132-10 del Código de Seguros francés (code des assurances)).
- Los fondos se entregan de una vez o quedan a su disposición.
- La cobertura se vigila durante toda la vida del crédito.
| Tipo de activo | Porcentaje de financiación observado habitualmente (orientativo) |
|---|---|
| Efectivo, fondos monetarios | 80 % a 95 % |
| Bonos de emisores con buena calificación | 60 % a 85 % |
| Fondos mixtos o de renta fija | 50 % a 75 % |
| Acciones de grandes compañías, ETF amplios | 40 % a 70 % |
| Productos estructurados | 0 % a 70 % según el emisor y la protección |
| Pequeña capitalización, fondos alternativos, activos no cotizados | 0 % a 30 % |
Estas horquillas son órdenes de magnitud de mercado, no un baremo: cada banco publica o comunica su propia tabla, y puede asignar un porcentaje nulo a un activo.
Haga su simulación en tres líneas:
- Capacidad de endeudamiento = suma de (valor de cada activo × su porcentaje de financiación).
- Margen de seguridad = capacidad − importe prestado.
- Tasa de utilización = importe prestado ÷ capacidad. Por encima del 60 %, considero que está expuesto.
¿A partir de qué importe se puede pedir un préstamo lombardo?
No existe ningún mínimo legal; cada banco fija el suyo, y en la banca privada la práctica habitual se sitúa en torno a 100.000 € de crédito. El patrimonio financiero pignorable que se exige suele ser de varios cientos de miles de euros, porque el banco solo presta una fracción de su valor.
El mínimo no es el único filtro. El banco analiza también su perfil (ingresos, origen de los fondos, residencia fiscal), la calidad de los activos, el destino de los fondos y, a menudo, el conjunto de la relación que vaya a tener con él.
¿Qué tipo de interés tiene un préstamo lombardo?
El tipo de un préstamo lombardo suele ser variable: un índice de referencia, normalmente el Euríbor, más un diferencial propio de cada banco. Algunos bancos ofrecen también un tipo fijo en anticipos a corto plazo.
Referencia: el Euríbor a 3 meses se situaba en torno al 2,6 % en septiembre de 2026 (media mensual publicada en el portal de datos del BCE). Esta cifra cambia cada día y no es el tipo de su préstamo.
El diferencial del banco depende del importe, de la calidad de los activos pignorados, del plazo y de la relación global. No publico una horquilla de diferenciales: varía demasiado de un banco a otro y de un expediente a otro para ser útil. Tenga en cuenta también la comisión de apertura, una posible comisión de disponibilidad sobre la parte no utilizada de una línea de crédito y el riesgo de cambio si se endeuda en una divisa distinta de la de sus activos o sus ingresos.
¿Devolución al vencimiento o préstamo amortizable? ¿Qué fórmula elegir?
La mayoría de los préstamos lombardos se devuelven al vencimiento (fórmula «bullet» o in fine): paga los intereses durante la vida del préstamo y devuelve el capital al final, a menudo con posibilidad de renovación. Algunos bancos ofrecen también un préstamo amortizable.
Sobre 400.000 € con un tipo hipotético del 4 % anual (hipótesis de cálculo, no una oferta):
- al vencimiento: 16.000 € de intereses al año, es decir, unos 1.333 € al mes, con el capital pagadero al final;
- amortizable a 15 años: unos 2.959 € al mes, con un coste total en intereses de unos 132.600 €.
La devolución al vencimiento preserva su tesorería, pero exige un plan de reembolso claro: venta del inmueble, rescate parcial, venta de un activo.
Primera reunión gratuita
40 minutos por videollamada, confidencial, directamente conmigo.
Reservar mi primera reunión gratuitaEjemplo de préstamo lombardo: ¿cuánto se puede pedir con un contrato de 800.000 €?
Ejemplo ilustrativo. Hipótesis: contrato de seguro de vida de 800.000 € pignorado, porcentajes de financiación fijados para el ejemplo, préstamo de 400.000 € con devolución al vencimiento para comprar un inmueble. Ninguna cifra corresponde a una oferta real.
| Parte del contrato | Valor | Porcentaje aplicado (hipótesis) | Valor de préstamo |
|---|---|---|---|
| Monetario | 80.000 € | 90 % | 72.000 € |
| Bonos y productos estructurados | 320.000 € | 65 % | 208.000 € |
| Acciones y ETF | 400.000 € | 55 % | 220.000 € |
| Total | 800.000 € | 500.000 € |
El banco podría prestar hasta 500.000 €. Usted pide 400.000 €: utiliza el 80 % de la capacidad, con 100.000 € de margen.
| Escenario | Valor del contrato | Valor de préstamo | Margen con 400.000 € prestados | Margen con 300.000 € prestados |
|---|---|---|---|---|
| Situación inicial | 800.000 € | 500.000 € | + 100.000 € | + 200.000 € |
| Caída moderada (acciones − 15 %, bonos y estructurados − 5 %) | 724.000 € | 456.600 € | + 56.600 € | + 156.600 € |
| Caída fuerte (acciones − 35 %, bonos y estructurados − 15 %) | 612.000 € | 391.800 € | − 8.200 €: llamada de margen | + 91.800 € |
En el escenario de caída fuerte, el contrato ha perdido el 23,5 % de su valor, pero el margen con 400.000 € prestados ha desaparecido. Con 300.000 € prestados, el mismo golpe se absorbe sin llamada de margen.
¿Y si rescatara 400.000 € en lugar de pedirlos prestados? Para un residente fiscal en Francia: si las plusvalías representan el 25 % del valor del contrato (200.000 € de ganancias sobre 600.000 € de primas pagadas), un rescate de 400.000 € hace aflorar 100.000 € de ganancias imponibles: 17.200 € de contribuciones sociales, más el impuesto sobre la renta. Antes de 8 años: 12,8 %, es decir, 30.000 € en total. Después de 8 años: reducción de 4.600 € (9.200 € para una pareja), luego 7,5 % sobre la parte de las ganancias correspondiente a los 150.000 € de primas por persona y 12,8 % por encima, es decir, unos 26.400 € (pareja) a 28.100 € (persona sola). En total, entre 26.000 € y 30.000 € aproximadamente. El crédito evita hoy ese impuesto, pero con 16.000 € de intereses al año resulta más caro que un rescate al cabo de unos dos años. El préstamo lombardo se justifica, por tanto, por un horizonte y una rentabilidad esperada, nunca solo por la fiscalidad.
¿Qué es una llamada de margen? El verdadero riesgo del préstamo lombardo
Cuando el valor de préstamo de sus garantías cae por debajo del importe prestado, o por debajo de un umbral de alerta fijado en el contrato, el banco hace una llamada de margen. Entonces debe devolver una parte, aportar otros activos o aceptar que el banco ejecute la garantía, es decir, que venda o haga rescatar los activos pignorados. En un contrato de seguro de vida de derecho francés, el acreedor pignoraticio puede provocar el rescate, salvo cláusula en contrario (artículo L. 132-10 del Código de Seguros francés).
Lo que hace que este riesgo sea serio:
- los plazos de respuesta los fija el contrato y pueden ser muy cortos;
- la venta suele producirse en el peor momento y convierte una caída temporal en una pérdida definitiva;
- una sola posición concentrada, o un activo que deja de ser admitido, puede hundir el valor de préstamo.
Mis reglas de prudencia: utilizar solo una parte de la capacidad, diversificar las garantías, mantener liquidez fuera de la pignoración y evitar el desajuste de divisas.
¿Se puede comprar un inmueble con un préstamo lombardo? En Francia y en el extranjero
Sí, un préstamo lombardo puede financiar inmuebles: vivienda habitual o segunda residencia, inversión en alquiler, compra al contado antes de vender otro inmueble, en Francia o en el extranjero. A menudo es lo que permite comprar rápido, sin depender de que se apruebe una hipoteca, o financiar en el extranjero un inmueble que un banco francés no financiaría con hipoteca. El banco puede, no obstante, pedir una hipoteca como garantía complementaria.
¿Escapa el crédito lombardo a la regla del 35 % del HCSF?
No, no automáticamente: es una idea equivocada muy extendida. La decisión del HCSF (el Alto Consejo de Estabilidad Financiera francés) se aplica a los créditos contemplados en el artículo L. 313-1 del Código de Consumo francés (code de la consommation), es decir, en particular, a los créditos destinados a financiar la compra de una vivienda, concedidos a prestatarios situados en Francia o destinados a financiar activos situados en Francia (artículo 3 de la decisión D-HCSF-2021-7). Las únicas exclusiones previstas son los créditos puente, las renegociaciones, las subrogaciones a otra entidad y la reunificación de deudas. La naturaleza de la garantía, pignoración en lugar de hipoteca, no forma parte de este criterio.
Lo que esto implica:
- un préstamo lombardo destinado a la compra de una vivienda por un prestatario situado en Francia entra, en principio, en su ámbito: tasa de esfuerzo del 35 % como máximo y plazo de 25 años como máximo;
- el banco puede apartarse de estos criterios dentro del límite del 20 % de su producción trimestral, de la que al menos el 70 % está reservado a la compra de vivienda habitual (decisión D-HCSF-2023-2 de 29 de junio de 2023): la parte libre, utilizable para una inversión en alquiler o una segunda residencia, se limita por tanto al 6 % de la producción;
- un residente en España que compra en España, o un crédito sin finalidad inmobiliaria residencial, queda fuera de este marco.
La tasa de esfuerzo se calcula sobre las cuotas anuales máximas de todos sus créditos durante su vida (artículo 4 de la decisión). Cómo entra en este cálculo un reembolso al vencimiento respaldado por un patrimonio financiero es un punto que debe hacer precisar por escrito al banco prestamista antes de lanzar el proyecto.
¿Préstamo lombardo o hipoteca? Las diferencias
La hipoteca tradicional francesa se basa en sus ingresos y en el inmueble; el préstamo lombardo se basa ante todo en su patrimonio financiero.
| Préstamo lombardo | Hipoteca tradicional (Francia) | |
|---|---|---|
| Garantía | Pignoración de inversiones | Hipoteca o aval (caution) |
| Plazo | Corto, a menudo renovable | 15 a 25 años |
| Devolución | Normalmente al vencimiento | Amortizable |
| Tipo de interés | Normalmente variable, fijo posible en anticipos cortos | Normalmente fijo |
| Seguro del prestatario | Rara vez exigido, según el banco | Generalmente exigido |
| Tramitación | Rápida una vez completo el expediente | Más larga |
| Criterios del HCSF | Se aplican si la finalidad es una vivienda y el crédito entra en su ámbito | Se aplican |
| Riesgo principal | Llamada de margen si caen los mercados | Impago |
¿Qué cambia en la fiscalidad pedir prestado en lugar de rescatar?
Para un residente fiscal en Francia, mientras no rescate, sus plusvalías no tributan: un contrato de seguro de vida tributa en el momento del rescate. El préstamo lombardo aplaza, por tanto, el impuesto; no lo elimina.
Los intereses:
- alquiler sin amueblar: los intereses son deducibles de los rendimientos inmobiliarios (revenus fonciers) si los fondos prestados han servido realmente para adquirir o mejorar el inmueble alquilado, lo que debe poder justificar; la administración francesa admite también la deducción en un préstamo con devolución al vencimiento (BOFiP, BOI-RFPI-BASE-20-80, § 20, 270 y 290);
- alquiler amueblado en régimen real: los intereses son deducibles si cumplen las condiciones generales de deducción de gastos en los rendimientos de actividades económicas (BIC), es decir, si el préstamo se suscribió en interés de la actividad de alquiler y el gasto está justificado (impots.gouv.fr, «Location meublée : les régimes d'imposition»);
- vivienda habitual o segunda residencia, inversiones financieras: sin deducción.
¿Se puede pedir un crédito lombardo con un seguro de vida luxemburgués?
Sí, es una de las operaciones más habituales: el contrato luxemburgués se pignora a favor del banco, a menudo su banco depositario, y sus activos siguen trabajando. Tres puntos que hay que comprobar antes de abrir el contrato, no después:
- ¿acepta el banco cada activo como garantía, y con qué porcentaje? Un fondo dedicado cargado de activos poco líquidos puede no valer casi nada como garantía;
- ¿coincide la divisa del crédito con la del contrato y la del proyecto?
- ¿es la operación compatible con su país de residencia actual y futuro?
Todo lo demás sobre el contrato está en mi página seguro de vida luxemburgués.
¿Qué bancos ofrecen préstamos lombardos y quién puede acceder?
El préstamo lombardo lo ofrece sobre todo la banca privada: la de los grandes grupos bancarios franceses, los bancos luxemburgueses y suizos, y los bancos depositarios de los contratos luxemburgueses. El interlocutor adecuado depende, ante todo, de dónde estén sus activos.
Pueden acceder a él los particulares, residentes o no residentes, y las sociedades patrimoniales, siempre que tengan activos que el banco acepte y superen sus controles (identidad, origen de los fondos, residencia fiscal). Los empresarios y directivos tras la venta de su empresa y las personas con un patrimonio privado invertido son los perfiles más frecuentes.
Mi papel: analizar la operación dentro del conjunto de su patrimonio (contrato pignorado, horizonte, escenario de caída) y después ponerle en contacto, a través de Uptimi, con una entidad o un intermediario habilitado adecuado a su situación. No intervengo ni en la negociación ni en el asesoramiento sobre el crédito en sí. Si la garantía es una cuenta de valores, tampoco asesoro sobre los valores. Siempre es el banco quien acepta o rechaza.
¿Y en España?
En España, este mecanismo se conoce como préstamo o crédito lombardo, o préstamo con garantía pignoraticia de valores: un préstamo garantizado con una prenda sobre valores o sobre un contrato de seguro, que ofrece sobre todo la banca privada. Para un residente en España que compra en España, los criterios del HCSF no se aplican, pero antes de firmar hay que comprobar el tratamiento fiscal español del contrato pignorado y las obligaciones informativas. Vea mi página para expatriados en España.
Lo que reviso con usted antes de cualquier puesta en contacto
Mi análisis se centra en su patrimonio y en el contrato que se deja en garantía, no en el crédito en sí, que es cosa del banco.
- El plan de reembolso: ¿de dónde saldrá el capital al vencimiento?
- El margen de seguridad: el margen que quedaría tras una fuerte caída de los mercados, en lugar del máximo que el banco podría ofrecer.
- El contrato o los activos pignorados: diversificación, liquidez, divisa; en el caso de una cuenta de valores, me limito a la constatación, sin asesorar sobre los valores.
- El escenario de crisis: ¿qué pasa si las acciones pierden un tercio de su valor?
- El coste de un rescate: lo que costaría un rescate de su contrato, para compararlo con el coste total que le indique el banco.
- Las preguntas que hay que hacer al banco: finalidad del crédito y aplicación de los criterios del HCSF, país del inmueble y país de residencia, umbral de llamada de margen, plazo para reaccionar, supuestos de ejecución de la garantía, condiciones de renovación. Lo que cuenta son sus respuestas por escrito.
Los errores que veo con más frecuencia: pedir el máximo que ofrece el banco, pignorar una sola posición concentrada, financiar un activo ilíquido sin plan de salida y creer que el préstamo lombardo es un truco fiscal.
En resumen
- El préstamo lombardo presta sobre el valor de sus inversiones tras aplicar un descuento, sin venderlas.
- Tipo normalmente variable: Euríbor + diferencial (Euríbor a 3 meses: en torno al 2,6 % en septiembre de 2026).
- El riesgo central es la llamada de margen: utilice solo una parte de su capacidad.
- No escapa automáticamente a los criterios del HCSF cuando financia una vivienda.
- Aplaza el impuesto sobre las plusvalías; no lo elimina.
Primera reunión gratuita
¿Quiere saber si su proyecto se sostiene? La primera conversación de 40 minutos es gratuita, confidencial y por videollamada. Revisamos juntos sus activos, un importe razonable y el escenario de caída, antes de cualquier gestión con un banco. Trabajo en español, francés, inglés y portugués.
Reservar mi primera reunión gratuitaFuentes oficiales
- Légifrance – Decisión n.º D-HCSF-2021-7 de 29 de septiembre de 2021 sobre las condiciones de concesión de créditos inmobiliarios (en francés)
- Légifrance – Artículo 3 de la decisión D-HCSF-2021-7 (ámbito de aplicación) (en francés)
- Légifrance – Decisión del HCSF de 29 de junio de 2023 (reparto del margen de flexibilidad) (en francés)
- Légifrance – Decisión del HCSF de 18 de diciembre de 2023 (créditos puente, obras) (en francés)
- ORIAS – Ordenanza n.º 2016-351 de 25 de marzo de 2016 (texto del artículo L. 313-1 del Código de Consumo francés) (en francés)
- Légifrance – Artículo L. 132-10 del Código de Seguros francés (pignoración de un contrato de seguro de vida) (en francés)
- BCE, portal de datos – Euríbor a 3 meses, media mensual (serie FM.M.U2.EUR.RT.MM.EURIBOR3MD_.HSTA)
- BOFiP – BOI-RFPI-BASE-20-80: rendimientos inmobiliarios, intereses y gastos de préstamo (en francés)
- Service-Public.gouv.fr – Seguro de vida: tributación de las ganancias en caso de rescate (ficha F22414, verificada el 15 de abril de 2026) (en francés)
- Asamblea Nacional francesa – Informe n.º 2983 sobre el impacto de la tasa de esfuerzo fijada por el HCSF (24 de junio de 2026) (en francés)
- economie.gouv.fr – HCSF, medida relativa a la concesión de créditos inmobiliarios (flexibilidad del 20 %, de la que el 70 % para la vivienda habitual) (en francés)
- impots.gouv.fr – Alquiler amueblado: regímenes de tributación (condiciones de deducción de los gastos reales, actualización del 8 de abril de 2026) (en francés)
Textos verificados el 29 de octubre de 2026. Este contenido es informativo y no sustituye el estudio de su situación.
Preguntas y fuentes
Las preguntas antes de decidir cuánto pedir prestado
¿Permite un crédito lombardo evitar la venta de mis inversiones?
Puede evitar una venta inmediata, pero los activos se dan como garantía y se pueden vender en ciertos escenarios bajo el contrato.
¿La cantidad propuesta por el banco es necesariamente prudente?
No necesariamente. El límite del banco responde a sus criterios de crédito y garantía. Su situación patrimonial puede aconsejar utilizar menos del máximo ofrecido.
¿Todos los activos financieros son elegibles?
No. La elegibilidad depende de la institución, contrato, liquidez, volatilidad, moneda, concentración y tipo de activo.
¿Se puede pignorar siempre un seguro de vida luxemburgués?
No. Debe comprobarse según el contrato, el asegurador, el depositario, el prestamista, las inversiones, el beneficiario, el país de residencia y las normas aplicables. Comprender el funcionamiento del seguro de vida de Luxemburgo
¿Una exigencia de garantías adicionales siempre deja tiempo para reaccionar?
No. Prevalecen las condiciones contractuales. Los plazos pueden ser muy cortos y algunos contratos prevén una acción rápida en circunstancias específicas.
¿Qué es un préstamo lombardo?
Es un préstamo bancario garantizado mediante la pignoración de sus inversiones (una cartera de valores o un contrato de seguro de vida). Obtiene liquidez sin vender; el banco presta sobre un valor reducido por un descuento propio de cada activo y puede exigirle más garantías si ese valor baja.
¿A partir de qué importe se puede pedir un préstamo lombardo?
No existe un mínimo legal: cada banco fija el suyo. En la práctica, la banca privada suele empezar en torno a 100.000 € de crédito, con un patrimonio financiero pignorable de varios cientos de miles de euros.
¿Qué tipo de interés tiene un préstamo lombardo?
Lo más habitual es un tipo variable igual a un índice (el Euríbor) más un diferencial propio de cada banco; algunos ofrecen un tipo fijo en anticipos a corto plazo. Como referencia, el Euríbor a 3 meses se situaba en torno al 2,6 % en septiembre de 2026.
¿Se puede comprar una vivienda con un préstamo lombardo?
Sí, en Francia y en el extranjero: vivienda habitual o segunda residencia, inversión en alquiler, compra al contado antes de vender otro inmueble. El banco puede, no obstante, pedir una garantía adicional, y el crédito siempre depende de su aprobación.
¿Está sujeto el crédito lombardo a la regla francesa del 35 % del HCSF?
No queda excluido automáticamente. La decisión del HCSF se aplica a los créditos destinados, en particular, a la compra de una vivienda, concedidos a prestatarios situados en Francia o para un inmueble situado en Francia, sea cual sea la garantía; un préstamo lombardo que financia una vivienda entra, en principio, en su ámbito, y el banco puede concederlo dentro de su margen de excepción.
¿Se puede pedir un crédito lombardo sobre un seguro de vida luxemburgués?
Sí, es una operación habitual: el contrato se pignora a favor del banco, sin rescate. El banco acepta o no cada activo, aplica su propio descuento y puede provocar el rescate en caso de impago.
¿Qué pasa con un préstamo lombardo si caen los mercados?
Si el valor de la garantía cae por debajo del importe prestado, el banco hace una llamada de margen: usted devuelve una parte, aporta otros activos o el banco ejecuta la garantía. Los plazos los fija el contrato y pueden ser muy cortos.
¿Qué bancos ofrecen préstamos lombardos?
Sobre todo la banca privada: la de los grandes grupos bancarios franceses, los bancos luxemburgueses y suizos, y los bancos depositarios de los contratos luxemburgueses. El interlocutor adecuado depende de dónde estén sus activos y de su país de residencia.
Fuentes utilizadas para esta página
Estas fuentes incluyen publicaciones institucionales, textos jurídicos y ejemplos de prestamistas. Ayudan a entender el tema, pero no sustituyen su contrato ni un análisis individual.
Fuentes institucionales
- CSSF — Preguntas y respuestas sobre la Circular 22/824
Marco prudencial luxemburgués y exigencias de transparencia dentro de su ámbito.
- CSSF — Circular 22/824 y directrices de la EBA
Gobernanza, concesión, valoración y seguimiento de préstamos; no sustituye un contrato individual.
- ACPR - Autoridad Bancaria y Seguros de Francia
Fuente institucional general, no documentación específica del producto.
- CAA Luxembourg — Supervisión del seguro
Fuente institucional general. No acredita la admisibilidad de un contrato concreto.
Textos jurídicos
- Légifrance — Código de Seguros francés, artículo L132-10
Referencia jurídica francesa sobre la pignoración de un seguro; no confirma la aceptación de un banco.
- Légifrance — Código Monetario y Financiero francés, artículo L211-20
Referencia jurídica francesa sobre la pignoración de una cuenta de valores y sus requisitos formales.
Documentación bancaria o contractual utilizada como ejemplos
- Swissquote — Crédito lombardo: financiación flexible
Ejemplo de oferta bancaria, sin generalización de tarifas permitidas, monedas o usos.
- Swissquote — Contrato de préstamo garantizado
Ejemplo contractual identificado para leer las cláusulas de margen, límite y acción del prestamista.
- UBS — Préstamos Lombard FAQ
Preguntas frecuentes de un prestamista sobre riesgos, margen de seguridad, tipos de interés y divisas.
- Lombard Odier — Tipos base para préstamos a plazo fijo
Ejemplo de lectura de las tasas de base por moneda, sin las tasas de Martins Patrimoine.
- BoursoBank — ¿Qué es un crédito lombardo?
Ejemplo de una oferta y restricciones específicas de una institución.
- BoursoBank — Seguro de vida de Luxemburgo y crédito lombardo
Ejemplo que muestra que un contrato de Luxemburgo no es aceptado automáticamente en todas partes.
Conclusión
Hablemos de su proyecto y del margen que necesita conservar
Valor de garantía, importe utilizado, caída de valor, tipos de interés, divisa y cláusulas: la primera conversación permite decidir si conviene profundizar en el estudio.
40 minutos · Confidencial · Sin compromiso · Directamente con Gary Martins