SEGURO DE VIDA LUXEMBURGUÉS
¿Es el seguro de vida luxemburgués
adecuado para usted?
Quizá busque más opciones de inversión o un contrato que pueda conservar al mudarse al extranjero. Veamos qué le aportaría un seguro luxemburgués, cuánto cuesta y qué protección ofrece.
Un contrato luxemburgués no es adecuado para todas las situaciones.
4 preguntas · Sin datos de contacto · Resultado inmediato
Reservar con Gary · 40 minutos 5,011 reseñas de Google
Asesoramiento privado · Sus prioridades primero
¿Le compensan los costes y las restricciones?
-
¿Qué le aportaría?
Comprobar si las opciones de inversión y las condiciones del contrato responden a sus proyectos, una mudanza o sus deseos sucesorios.
-
¿Se justifican los costes?
Comparar los costes y las restricciones con los servicios que realmente necesita, antes de trasladar su dinero.
-
¿Qué protección tiene?
La protección jurídica y el riesgo de inversión son cuestiones distintas. El marco luxemburgués no garantiza el valor de sus inversiones.
Antes de realizar una aportación importante o rescatar un contrato, revise los motivos del cambio, sus costes y sus consecuencias.
CUESTIONARIO BREVE
Cuatro preguntas para conocer sus necesidades
Estas preguntas no recogen datos personales. Sirven para preparar una conversación con Gary.
4 preguntas · Sin datos de contacto · Resultado inmediato
RESULTADOS
Prefiero que me llamen → 5,011 reseñas de GoogleSu situación merece un análisis más preciso
Su contexto
Los puntos prioritarios a revisar
Qué podemos tratar juntos
Vincular estos elementos a su situación ayuda a aclarar los puntos a revisar antes de tomar cualquier decisión. Este minidiagnóstico no es una recomendación ni una validación automática.
¿Se adapta este contrato a su situación?
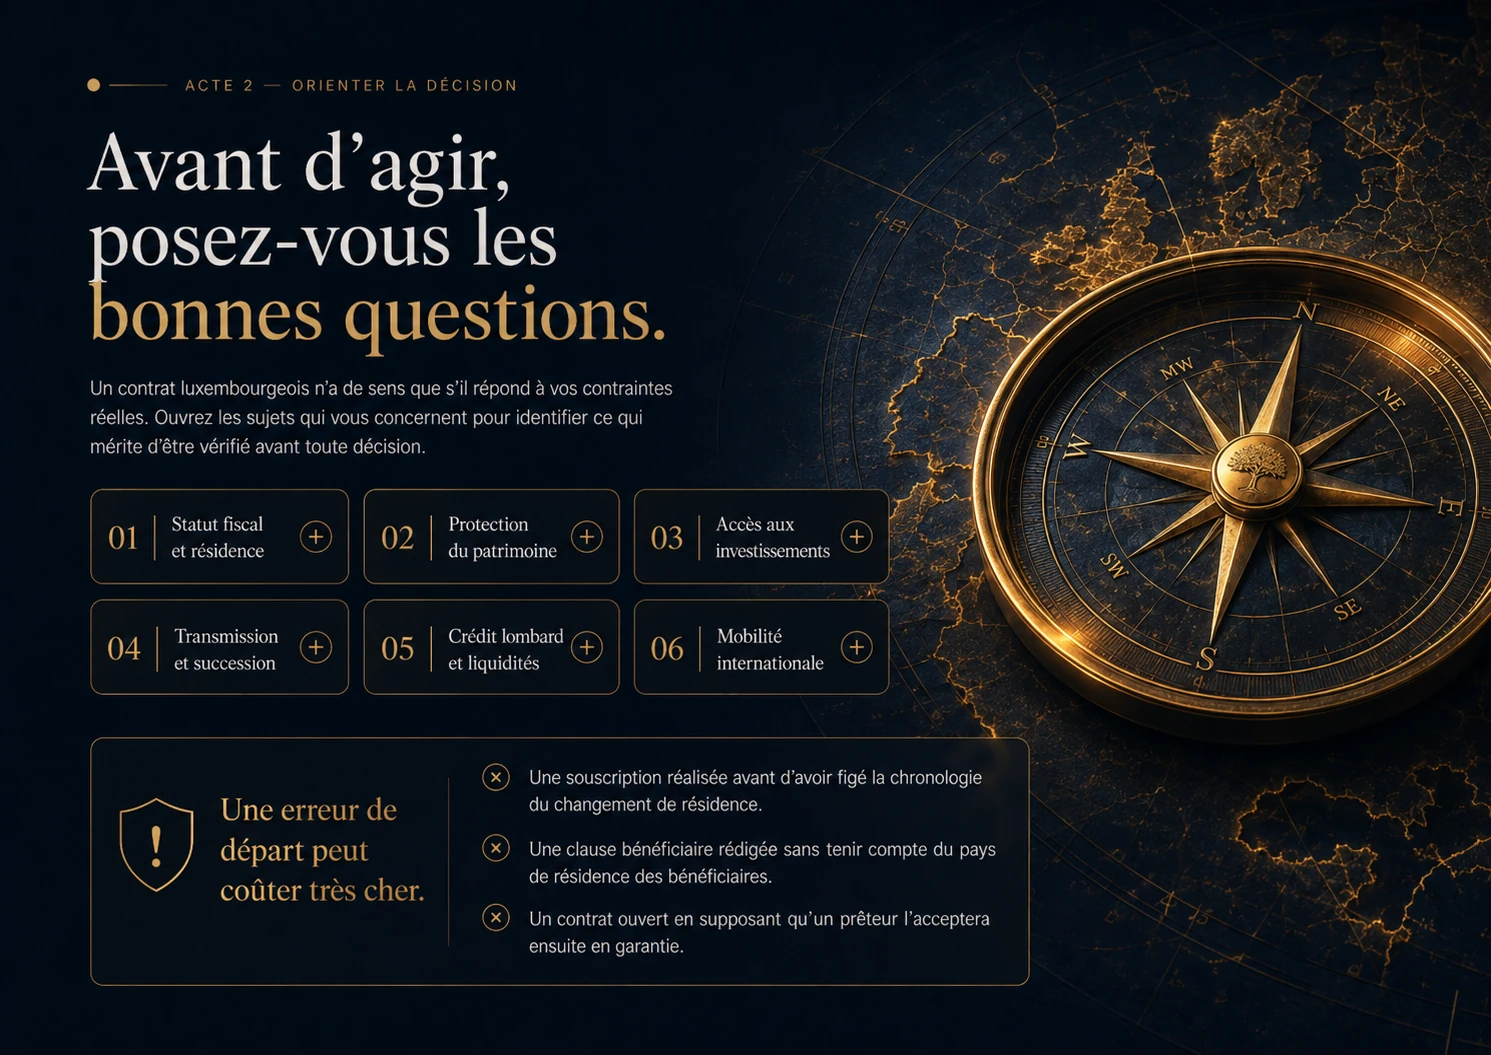
PREGUNTAS QUE CONVIENE HACERSE
Su situación
Situación fiscal y residencia
Idea clave
El país del contrato nunca reemplaza el análisis de su residencia fiscal.
Puntos a revisar
- Comprobar su residencia fiscal actual, el país de destino y el convenio aplicable.
- Identificar las obligaciones declarativas antes de contratar.
- Evite una decisión basada únicamente en el prestigio de Luxemburgo.
Protección patrimonial
Idea clave
El marco luxemburgués prevé la separación de activos y su supervisión. No garantiza su valor.
Puntos a revisar
- Entender las funciones de la aseguradora, el depositario y el CAA.
- Distinguir la protección jurídica del riesgo de mercado.
- Comparar con sus contratos y cuentas actuales antes de cambiar de estructura.
Acceso a la inversión
Idea clave
Las inversiones disponibles dependen del contrato, del asegurador y de la clasificación aplicable.
Puntos a revisar
- Comprobar qué inversiones están realmente disponibles.
- Distinguir fondos externos, FID, FAS y fondos colectivos internos.
- Consultar la documentación del contrato antes de dar por hecho que una inversión está disponible.
Planificación sucesoria
Idea clave
La cláusula de beneficiarios y el país de residencia de las personas implicadas influyen en el análisis.
Puntos a revisar
- Comprobar el país de residencia del tomador y de los beneficiarios.
- Coordinar el contrato, el derecho civil y los objetivos familiares.
- No use Luxemburgo como atajo de herencia universal.
Crédito lombardo y liquidez
Idea clave
Que un contrato pueda pignorarse no significa que el préstamo esté aprobado.
Puntos a revisar
- Consultar al prestamista antes de contratar un seguro con la intención de obtener financiación.
- Comprobar los activos admisibles, las cláusulas de pignoración y las restricciones para cambiar las inversiones.
- Anticipar las consecuencias de una caída en el valor de los activos.
Movilidad internacional
Idea clave
Un contrato adecuado hoy puede dejar de serlo después de mudarse al extranjero o regresar.
Puntos a revisar
- Precisar las fechas de sus cambios de residencia.
- Comprobar las normas del país de salida, del país de destino y del regreso.
- Evitar rescates o cambios de inversión mientras su situación fiscal no esté clara.
03 — ¿Qué protege sus activos?
Entender la protección
antes de hablar de seguridad
La reputación de Luxemburgo inspira confianza, pero la protección depende de la estructura del contrato, de la separación reglamentaria de activos y del marco de supervisión.
Contrato
El contrato establece sus cláusulas,
su estructura y las operaciones previstas.
Activos representativos
Activos identificados, afectos al contrato y separados del patrimonio propio de la aseguradora.
Marco de supervisión
Supervisión del CAA y un marco normativo de protección de los tomadores del seguro.
Qué proporciona el marco
- Separación de activos representativos
- Supervisión prudencial del CAA
- Patrimonio separado en beneficio de los asegurados
Lo que no garantiza
- Un contrato adecuado para todos
- Tributación automáticamente óptima
- Un crédito lombardo otorgado automáticamente
La separación de activos no elimina el riesgo de mercado. El valor, la liquidez y la tributación no están garantizados.
Consultar el marco oficial del CAA (nueva pestaña)CLASIFICACIÓN DEL TOMADOR
¿Qué categoría CAA corresponde a su situación?
El Commissariat aux Assurances clasifica al tomador según el importe invertido con la aseguradora y el patrimonio mobiliario declarado al contratar.
Categoría predeterminada. No hay umbral específico para esta categoría
Nivel A Importe invertido y patrimonio mobiliario
Nivel B Importe invertido y patrimonio mobiliario
Nivel C Importe invertido y patrimonio mobiliario
Nivel D Importe invertido y patrimonio mobiliario
La clasificación CAA no es un acuerdo ni una promesa de financiamiento; un posible crédito es una cuestión de análisis y política del prestamista.
Las políticas de inversión propuestas por el asegurador pueden ser más restrictivas que las máximas reglamentarias.
Véase Circular CAA 26/1¿Cuándo puede interesarle este contrato?
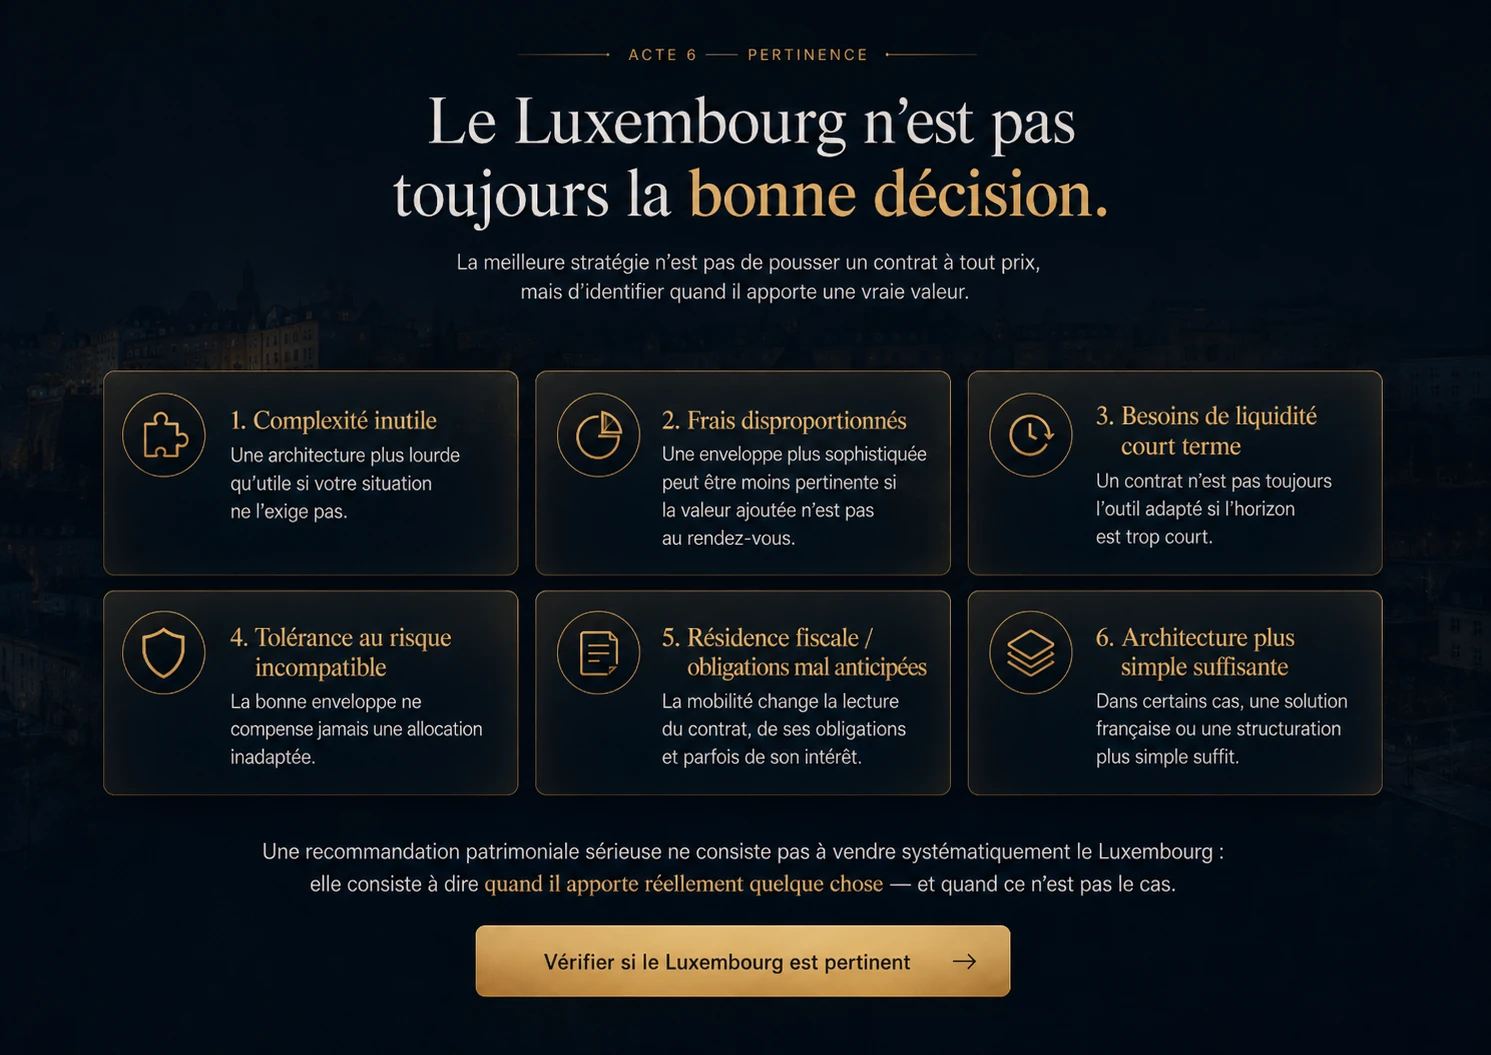
¿ES ADECUADO PARA USTED?
¿En qué casos las limitaciones superan las ventajas?
Complejidad innecesaria
Idea clave
Una estructura sofisticada sigue siendo una mala solución si la necesidad es simple.
Puntos a revisar
- Comparar lo que aporta el contrato con una cuenta o un contrato más sencillo.
- Identificar lo que la estructura realmente necesita mejorar.
Gastos desproporcionados
Idea clave
El coste total debe estar justificado por una necesidad patrimonial concreta.
Puntos a revisar
- Revisar los gastos tanto del contrato como de las inversiones.
- Comprobar que el beneficio esperado justifica la complejidad.
Liquidez a corto plazo
Idea clave
El dinero que necesitará pronto no debería quedar inmovilizado en una estructura inadecuada.
Puntos a revisar
- Aclarar el horizonte del capital.
- Mantener, si es necesario, una reserva disponible al margen de las inversiones a largo plazo.
Riesgo incompatible
Idea clave
El marco luxemburgués no elimina los riesgos de las inversiones subyacentes.
Puntos a revisar
- Valorar qué caída de valor podría aceptar.
- Revisar la exposición a divisas, la concentración, la liquidez y el horizonte de inversión.
Un cambio de residencia fiscal sin preparar
Idea clave
El tratamiento depende del país de residencia y cronología.
Puntos a revisar
- Documentar el país de residencia actual y futura.
- Comprobar las obligaciones declarativas antes de actuar.
Una alternativa más simple
Idea clave
Una solución ya disponible puede responder a veces a la necesidad sin cambiar el marco.
Puntos a revisar
- Comparar sus cuentas y contratos actuales.
- Elegir Luxemburgo únicamente cuando responda a una necesidad concreta.
¿Qué cambia cuando vive en el extranjero?
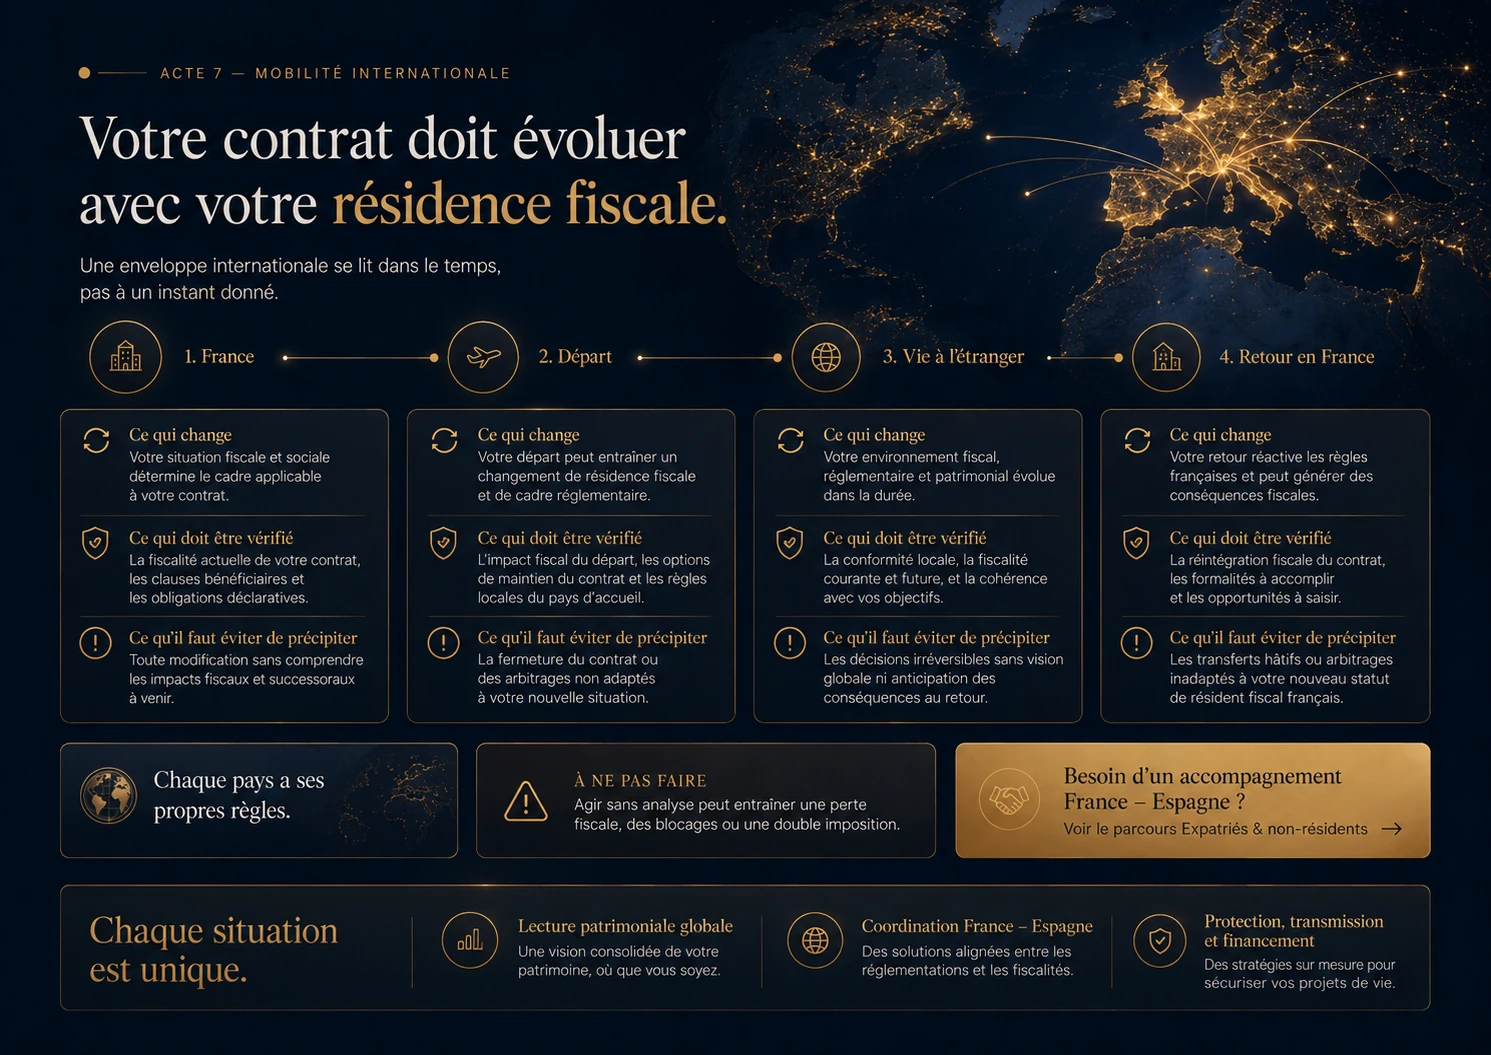
MOVILIDAD INTERNACIONAL
¿Seguirá siendo adecuado su contrato después de mudarse?
Compruebe los términos del contrato y las reglas del país donde vivirá antes de tomar una decisión.
Francia
Qué cambia
Para un residente francés, el contrato debe leerse con las normas francesas y las obligaciones de presentación de informes aplicables.
Qué conviene comprobar
- Comprobar las obligaciones de declaración de los contratos mantenidos fuera de Francia.
- Comparar con los contratos y las cuentas ya disponibles en Francia.
Salida
Qué cambia
La fecha real del cambio de residencia es un punto crítico.
Qué conviene comprobar
- Aclarar el plazo fiscal.
- Evitar contratar o rescatar un seguro mientras su situación fiscal durante la transición no esté clara.
Vida en el extranjero
Qué cambia
El país de residencia puede modificar las obligaciones, los impuestos y las posibles operaciones.
Qué conviene comprobar
- Verificar la aceptación local del contrato.
- Actualizar su residencia, dirección y las restricciones operativas aplicables.
Volver a Francia
Qué cambia
Antes de reorganizar su patrimonio al regresar, revise todo el contrato.
Qué conviene comprobar
- Verifique el orden de las operaciones.
- Conservar los justificantes pertinentes y cumplir las obligaciones declarativas.
¿Puede servir de garantía para un crédito lombardo?
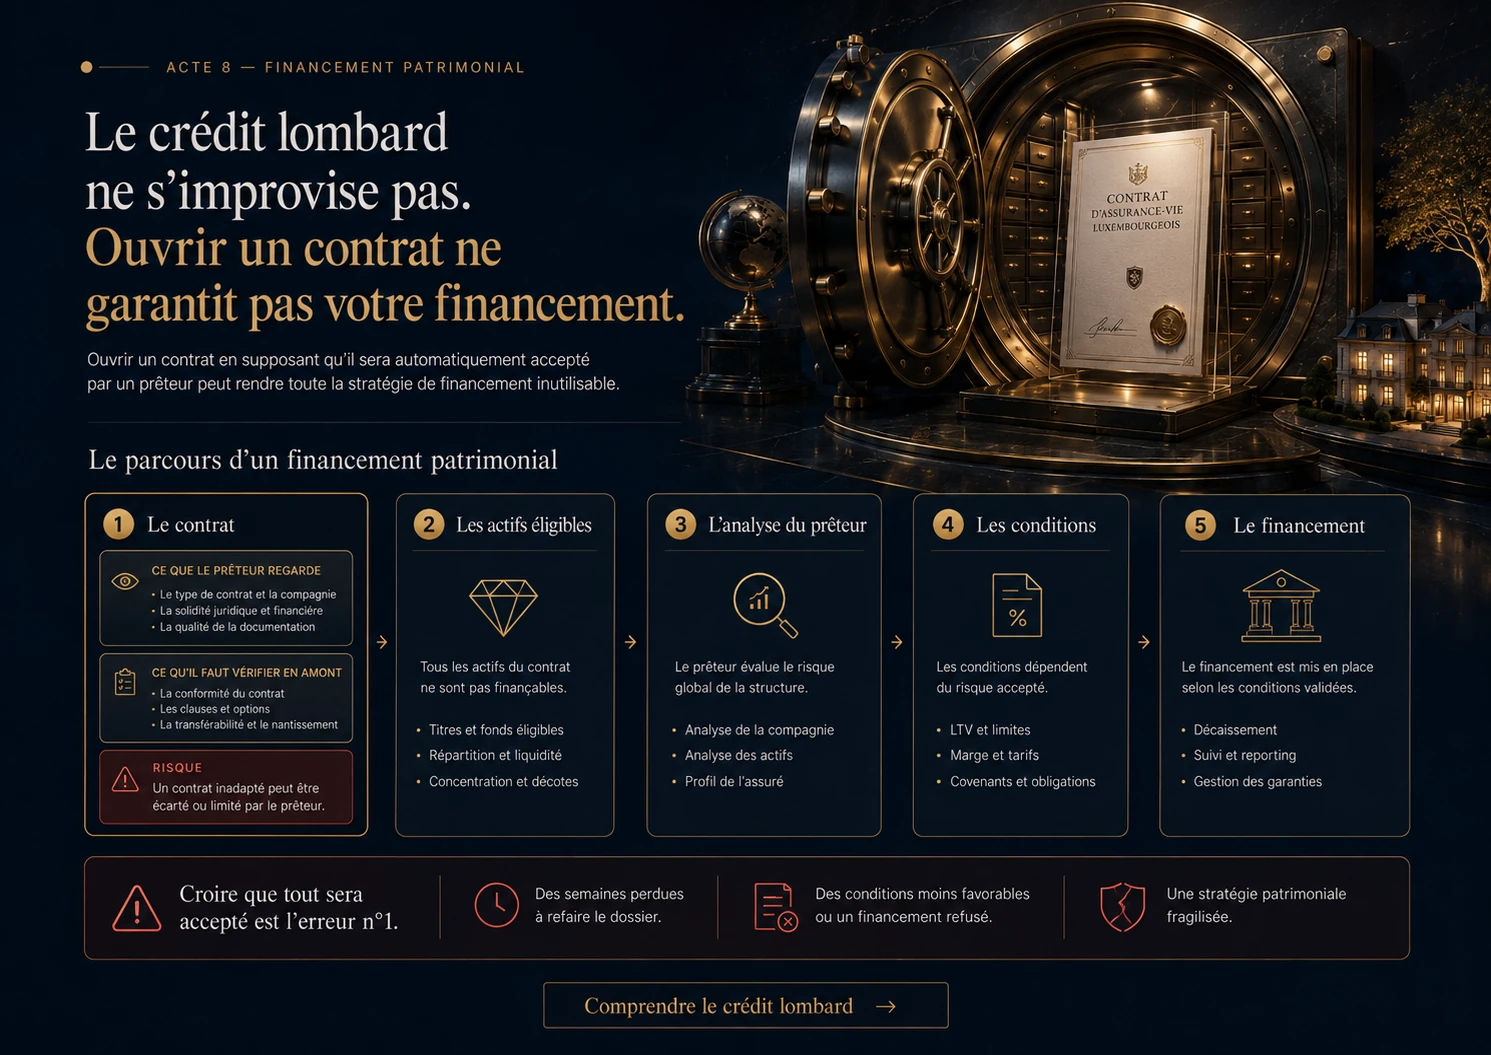
crédito lombardo
¿Se puede utilizar su contrato como garantía para un crédito?
Abrir un contrato no garantiza su financiamiento.
Abrir un contrato no garantiza su financiamiento. Cada prestamista aplica sus propios criterios.
Contrato
Lo que el prestamista analiza
El prestamista examina el tipo de contrato, el asegurador y las cláusulas de pignoración.
Qué puede bloquear y qué comprobar antes
- Validar la aceptación del contrato por el prestamista antes de suscribirse.
- Identificar las restricciones de rescate y cambio de inversiones.
Activos elegibles
Lo que el prestamista analiza
El prestamista puede valorar de forma distinta cada inversión como garantía.
Qué puede bloquear y qué comprobar antes
- Verificar la liquidez, moneda, concentración y valoración.
- Solicitar al prestamista sus criterios de admisibilidad de activos.
Análisis del prestamista
Lo que el prestamista analiza
El prestamista mantiene su propia política de riesgo.
Qué puede bloquear y qué comprobar antes
- El país de residencia y el destino de los fondos pueden influir.
- Ninguna categoría CAA equivale a una aprobación de crédito.
Condiciones
Lo que el prestamista analiza
La pignoración modifica las posibilidades de gestión futura del contrato.
Qué puede bloquear y qué comprobar antes
- Revisar las cláusulas, las obligaciones de seguimiento y los umbrales de margen.
- Anticipar las consecuencias en caso de disminución de activos.
Financiación
Lo que el prestamista analiza
La finalidad del préstamo debe ser coherente con sus proyectos y plazos patrimoniales.
Qué puede bloquear y qué comprobar antes
- Comprobar los plazos necesarios para formalizar el préstamo.
- No comprometerse con la operación antes de que el prestamista acepte la garantía por escrito.
La guía completa
Seguro de vida luxemburgués: lo que realmente cambia para usted (y lo que no)
El seguro de vida luxemburgués es un contrato de seguro de vida suscrito con una aseguradora establecida en Luxemburgo y supervisada por el CAA (Commissariat aux assurances, el supervisor de seguros de Luxemburgo). Para un residente fiscal en Francia, tributa exactamente igual que un contrato francés: no le hace pagar menos impuestos. Su interés está en otra parte: una protección reforzada si la aseguradora quiebra, el acceso a inversiones y divisas que un contrato francés no ofrece, un contrato que le acompaña si cambia de país y la posibilidad de utilizarlo como garantía de un crédito lombardo.
Trabajo con estos contratos para clientes residentes en Francia y para expatriados. Esto es lo que le digo a cada uno antes de firmar nada, incluidos los casos en los que desaconsejo Luxemburgo.
Índice de la guía (11)
- ¿Qué es un seguro de vida luxemburgués?
- ¿Cómo tributa un seguro de vida luxemburgués para un residente fiscal en Francia?
- ¿Qué protección ofrece? El triángulo de seguridad y el superprivilegio
- ¿En qué se puede invertir? Fondos externos, FID, FAS y categorías CAA
- ¿Qué comisiones tiene un seguro de vida luxemburgués? Cuatro capas que hay que sumar
- ¿Por qué interesa a expatriados y no residentes? La portabilidad
- ¿Cómo se transmite un seguro de vida luxemburgués? Herencia y planificación sucesoria
- ¿Se puede pedir un crédito lombardo con un seguro de vida luxemburgués?
- Ventajas e inconvenientes: ¿merece la pena un seguro de vida luxemburgués?
- ¿Cuál es la inversión mínima y se puede contratar online?
- Los errores que veo con más frecuencia
¿Qué es un seguro de vida luxemburgués?
Es un seguro de vida en el sentido clásico (tomador, asegurado, beneficiarios, rescates), pero sometido a la normativa prudencial luxemburguesa. Tres cosas lo distinguen de un contrato francés:
- las reglas de inversión que fija el CAA, que dependen de su perfil de inversor (categorías N, A, B, C, D);
- el depósito de los activos en un banco depositario, separados del balance de la aseguradora;
- la portabilidad: la aseguradora adapta el contrato al país en el que usted reside.
La mayoría de los contratos luxemburgueses se invierten en unidades de cuenta (unit linked). El capital no está garantizado: sigue el valor de los activos subyacentes, al alza y a la baja.
Existe también un contrato de capitalización luxemburgués, sin asegurado ni beneficiario, útil para sociedades y para donaciones: vea la página para empresarios y directivos.
¿Cómo tributa un seguro de vida luxemburgués para un residente fiscal en Francia?
Si usted es residente fiscal en Francia, su contrato luxemburgués tributa como un contrato francés, ni más ni menos. A los rescates y a la transmisión se les aplican las normas fiscales francesas, exactamente igual que a un contrato suscrito en Francia. Cualquier argumento del tipo «Luxemburgo sirve para pagar menos impuestos» es falso para un residente en Francia.
| Contrato francés | Contrato luxemburgués (residente fiscal en Francia) | |
|---|---|---|
| Rescate antes de 8 años | 12,8 % + 17,2 % de contribuciones sociales | Idéntico |
| Rescate después de 8 años | Reducción anual de 4.600 € (9.200 € para una pareja), después 7,5 % (hasta 150.000 € de primas) o 12,8 %, + 17,2 % | Idéntico |
| Transmisión (primas pagadas antes de los 70 años) | 152.500 € por beneficiario, después 20 % hasta 700.000 € de parte imponible y 31,25 % por encima (art. 990 I CGI) | Idéntico |
| Transmisión (primas pagadas después de los 70 años) | Impuesto de sucesiones francés por encima de 30.500 € de primas (art. 757 B CGI) | Idéntico |
| Declaración anual del contrato | No | Sí: formulario 3916-3916 bis |
| Fondo de garantía | FGAP, hasta 70.000 € por persona y por aseguradora | Sin cobertura del FGAP |
Tipos aplicables a las primas pagadas desde el 27 de septiembre de 2017. En 2026, las contribuciones sociales (prélèvements sociaux) sobre los rendimientos del seguro de vida se mantienen en el 17,2 %: la subida de la CSG aprobada por la ley de financiación de la Seguridad Social para 2026 (LFSS 2026: ley n.º 2025-1403 de 30 de diciembre de 2025, art. 12), que eleva el tipo general al 18,6 %, no se aplica a estos contratos (artículo L. 136-8, IV del Código de la Seguridad Social francés (code de la sécurité sociale); impots.gouv.fr, página actualizada el 8 de abril de 2026).
Dos obligaciones propias del contrato extranjero:
- Declarar el contrato cada año junto con su declaración de la renta (artículo 1649 AA del Código General de Impuestos francés (CGI), formulario 3916-3916 bis). Olvidarlo cuesta 1.500 € por contrato no declarado, o 10.000 € si el Estado no ha firmado con Francia un convenio de asistencia administrativa (artículo 1766 del CGI).
- El gravamen sobre los rescates: en un contrato extranjero, el pago a cuenta del impuesto y las contribuciones sociales sobre las ganancias rescatadas se declaran y se pagan con el formulario 2778-SD, en el mes en que se cobra el rescate. Algunas aseguradoras luxemburguesas ofrecen encargarse de ello: compruebo este punto con la aseguradora elegida antes de la suscripción.
¿Qué protección ofrece? El triángulo de seguridad y el superprivilegio
El sistema luxemburgués le protege frente a la quiebra de la aseguradora, no frente a las caídas de los mercados. Se basa en tres actores, de ahí el nombre de «triángulo de seguridad»:
- La aseguradora gestiona el contrato, pero no custodia los activos.
- El banco depositario custodia los activos que respaldan sus compromisos, separados de sus propios activos y de los de la aseguradora, en el marco de un convenio de depósito aprobado por el CAA. Ese convenio equivale a una instrucción irrevocable de bloquear las cuentas cuando el CAA lo notifique en los casos previstos por la ley, y los valores depositados no entran en la masa de la quiebra del banco (carta circular 16/9).
- El CAA supervisa a la aseguradora y puede ordenar el bloqueo de los activos.
A ello se suma el superprivilegio: los activos representativos forman un patrimonio separado, afectado con carácter preferente al pago de los créditos de seguro, y ese privilegio «prevalece sobre todos los demás» desde que los activos se inscriben en el inventario permanente (artículo 118 de la ley luxemburguesa de 7 de diciembre de 2015 sobre el sector de seguros, recordado por la carta circular 16/9). En la práctica, sobre esos activos usted cobra antes que los demás acreedores privilegiados de la aseguradora, incluidos el Estado, los organismos de la Seguridad Social y los empleados.
Lo que el sistema no hace:
- no garantiza el valor de sus unidades de cuenta;
- no se apoya en un fondo de garantía. En Francia, el FGAP indemniza hasta 70.000 € por persona y por aseguradora (artículo R. 423-7 del Código de Seguros francés (code des assurances)), pero no interviene para una aseguradora de otro país del Espacio Económico Europeo que opera en Francia en libre prestación de servicios o mediante una sucursal (ACPR, el supervisor bancario y de seguros francés): su contrato luxemburgués no se beneficia, por tanto, de esa cobertura. La protección luxemburguesa consiste en el depósito separado y el superprivilegio descritos más arriba. La EIOPA (la autoridad europea de seguros) abrió además el 5 de mayo de 2026 una consulta sobre estándares europeos mínimos para estos fondos, en la que señala que en algunos países no existen.
Novedad 2026: la carta circular 26/2 regula la elección de un banco depositario fuera del Espacio Económico Europeo, reservada a las categorías A a D y siempre que usted firme una declaración por la que asume en solitario el riesgo de esa elección. La desaconsejo salvo que exista un motivo concreto.
¿En qué se puede invertir? Fondos externos, FID, FAS y categorías CAA
Lo que puede incluir en el contrato depende de su categoría de inversor, que se fija según el importe invertido y su patrimonio mobiliario declarado. Desde el 1 de febrero de 2026, estas reglas las establece la carta circular 26/1 del CAA (lettre circulaire 26/1), que sustituye a la 15/3 para los contratos emitidos a partir de esa fecha. Los contratos anteriores siguen regidos por el anexo de la 15/3 adjunto al contrato, que puede modificarse mediante suplemento.
| Categoría | Importe invertido (todos los contratos con la aseguradora) | Patrimonio mobiliario declarado |
|---|---|---|
| N (por defecto) | Sin umbral | Sin umbral |
| A | 125.000 € como mínimo | 250.000 € como mínimo |
| B | 250.000 € como mínimo | 500.000 € como mínimo |
| C | 250.000 € como mínimo | 1.250.000 € como mínimo |
| D | 1.000.000 € como mínimo | 2.500.000 € como mínimo |
Patrimonio mobiliario: instrumentos financieros, depósitos bancarios y contratos de seguro de vida, menos las deudas de cualquier naturaleza. La aseguradora puede rechazar un valor declarado y sigue siendo libre de aplicar una política más estricta.
Los activos posibles:
- Fondos externos: OICVM (UCITS), ETF, fondos alternativos o inmobiliarios, dentro de los límites de su categoría.
- Fondo interno colectivo (FIC): un fondo de la aseguradora abierto a varios clientes.
- Fondo de seguro especializado (FAS): un fondo interno propio de su contrato, sin condición de prima ni de patrimonio.
- Fondo interno dedicado (FID): un fondo propio de su contrato, confiado a un único gestor, reservado a las categorías A a D, con una prima mínima de 125.000 € en la suscripción.
Cuanto más alta es su categoría, más amplio es el universo de inversión: la categoría D puede invertir sin restricciones en todas las categorías de instrumentos financieros y en cuentas bancarias de cualquier tipo, incluidas las cuentas de metales preciosos (carta circular 26/1, puntos 7.1.1 y 7.3.2). Desde 2026, la circular regula también la inversión directa en productos estructurados.
Los contratos luxemburgueses suelen aceptar además varias divisas (euro, dólar, franco suizo, libra), algo útil si sus ingresos o sus proyectos no están en euros.
¿Y la rentabilidad? El contrato no tiene una rentabilidad propia: depende de los activos elegidos, menos los gastos. Los fondos en euros con capital garantizado son poco frecuentes en estos contratos. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Primera reunión gratuita
40 minutos por videollamada, confidencial, directamente conmigo.
Reservar mi primera reunión gratuita¿Qué comisiones tiene un seguro de vida luxemburgués? Cuatro capas que hay que sumar
El coste real de un contrato luxemburgués es la suma de cuatro capas de gastos, más los de los activos subyacentes. Comparar una sola cifra (a menudo la comisión de la aseguradora) no sirve de nada.
| Capa | Horquilla observada en el mercado (orientativa) |
|---|---|
| Gastos sobre aportaciones | de 0 % a un máximo contractual del 5 %, a menudo negociados a la baja |
| Comisión de gestión de la aseguradora | aproximadamente 0,3 % a 1 % anual, decreciente según el importe gestionado |
| Remuneración del distribuidor | se presenta antes de cualquier contratación, según el contrato y el servicio |
| Banco depositario | aproximadamente 0,1 % a 0,5 % anual, más gastos de transacción |
| Activos (fondos, gestor del FID) | de menos del 0,2 % (ETF) a más del 1,5 % anual (gestión activa, FID) |
Estas horquillas son órdenes de magnitud, no tarifas: solo el documento de datos fundamentales y las condiciones del contrato son vinculantes.
Ejemplo ilustrativo: 500.000 € a 10 años
Hipótesis: pareja residente fiscal en Francia, 500.000 € para invertir y un patrimonio mobiliario declarado de 1,4 millones de euros, es decir, categoría C. Asignación: 300.000 € en fondos externos (ETF de renta variable y de renta fija) y 200.000 € en un FID confiado a un gestor. Gastos de entrada del 1 %, rentabilidad de los activos del 5 % anual antes de los gastos del contrato (hipótesis de cálculo, capital no garantizado), sin rescates.
| Gastos anuales totales del contrato | Valor estimado al cabo de 10 años | Diferencia con el escenario de menor coste |
|---|---|---|
| 1,2 % | aprox. 714.600 € | — |
| 1,7 % | aprox. 679.300 € | − 35.300 € |
| 2,2 % | aprox. 645.500 € | − 69.100 € |
Aquí, cada medio punto de gastos anuales cuesta unos 35.000 € en 10 años. Por eso siempre presento el coste total, capa por capa, antes de la firma.
¿Por qué interesa a expatriados y no residentes? La portabilidad
Para un expatriado, la principal ventaja es que un mismo contrato puede acompañarle de un país a otro, aplicando en cada etapa la fiscalidad de su país de residencia. Así evita rescatar y volver a constituir un contrato con cada mudanza.
Tres puntos que hay que dejar bien atados:
- La fecha del cambio de residencia. Un rescate realizado justo antes o justo después de la salida no tributa igual.
- La compatibilidad con el país de llegada. Algunos países gravan cada año las ganancias de un contrato cuyos activos usted elige libremente; otros exigen un representante fiscal local. La aseguradora debe saber emitir los documentos fiscales de ese país.
- El regreso a Francia. Obliga a revisar por completo el contrato, los beneficiarios y los activos.
En caso de fallecimiento, el gravamen del artículo 990 I se aplica si el asegurado tiene su domicilio fiscal en Francia, o si lo tiene el beneficiario y lo ha tenido al menos 6 de los 10 años anteriores (artículo 990 I del Código General de Impuestos francés (CGI)). Los convenios fiscales pueden modificar estas reglas.
Para preparar una salida: preparar su salida al extranjero, el exit tax francés y mi página para expatriados y no residentes.
Residente en España: los tres puntos que hay que revisar
Un contrato luxemburgués puede ser adecuado para un residente en España, pero debe cumplir la normativa española, más exigente que la francesa en un punto clave. En resumen:
- Las ganancias tributan en España en el momento del rescate, en la base del ahorro.
- Si usted puede elegir libremente los activos del contrato, la Agencia Tributaria puede gravar cada año la variación de valor, salvo que se cumplan las condiciones del artículo 14.2.h) de la Ley del IRPF. Un FID mal configurado puede, por tanto, perder el diferimiento fiscal.
- El contrato entra en las obligaciones informativas españolas sobre bienes y derechos situados en el extranjero (modelo 720).
Detallo estos puntos en la página gestión patrimonial para expatriados en España.
¿Cómo se transmite un seguro de vida luxemburgués? Herencia y planificación sucesoria
Para un tomador residente fiscal en Francia, la transmisión de un contrato luxemburgués sigue exactamente las reglas francesas. Primas pagadas antes de los 70 años: 152.500 € exentos por beneficiario, después 20 % hasta 700.000 € de parte imponible y 31,25 % por encima. Primas pagadas después de los 70 años: impuesto de sucesiones sobre la parte de las primas que supere 30.500 €, sumando todos los contratos. El cónyuge o la pareja unida por un PACS está exento.
Lo que Luxemburgo aporta aquí son herramientas prácticas:
- una cláusula beneficiaria a medida, redactada para varios países;
- un contrato que sigue siendo válido si usted, o sus hijos, viven en otro país;
- la posibilidad de transmitir activos en varias divisas sin venderlos antes.
Atención: en una familia internacional, la ley aplicable a la sucesión depende, en principio, de su residencia habitual en el momento del fallecimiento (Reglamento europeo n.º 650/2012), y la fiscalidad depende de los países implicados. La cláusula beneficiaria debe revisarse con cada cambio de país.
¿Se puede pedir un crédito lombardo con un seguro de vida luxemburgués?
Sí. Un contrato luxemburgués puede servir de garantía para un crédito lombardo: el banco presta con la pignoración del contrato y usted no tiene que rescatar. Sin rescate, las ganancias no tributan en ese momento. Pero abrir un contrato no garantiza ninguna financiación: es el banco quien decide, aplica su propio descuento a cada activo y fija sus condiciones. Lo explico todo en mi página sobre el préstamo lombardo.
Ventajas e inconvenientes: ¿merece la pena un seguro de vida luxemburgués?
Mi opinión: es una herramienta excelente cuando tiene al menos una necesidad que un contrato francés no cubre bien, y una mala elección si lo toma por un nicho fiscal.
| Ventajas | Inconvenientes |
|---|---|
| Activos separados, superprivilegio de primer rango | Sin cobertura del FGAP francés |
| Acceso a fondos dedicados, a divisas y a una gestión a medida | Importe de entrada elevado |
| Un contrato que le acompaña en sus cambios de país | Ninguna ventaja fiscal para un residente fiscal en Francia |
| Posible base para un crédito lombardo | Gastos en varias capas, que hay que comparar con precisión |
| Elección del banco depositario | Declaración anual obligatoria |
«El mejor seguro de vida luxemburgués» no existe en abstracto. Para comparar ofertas, miro: la solidez financiera de la aseguradora (su informe público sobre la situación financiera y de solvencia), la lista de bancos depositarios disponibles, el acceso a FID y FAS, el total de gastos, el mínimo de entrada, la compatibilidad con su país de residencia actual y futuro, y si los bancos aceptan el contrato como garantía. Vitis Life es una de las aseguradoras asociadas con las que trabajo a través de Uptimi; no es la única posible, y la elección depende de su situación.
¿Cuál es la inversión mínima y se puede contratar online?
No existe un mínimo legal general: cada aseguradora fija su umbral, normalmente entre 100.000 € y 250.000 € para un contrato patrimonial. El único mínimo reglamentario es el del FID: 125.000 € en la suscripción. Algunas plataformas ofrecen contratos luxemburgueses online con importes más bajos, pero con una arquitectura estandarizada.
La suscripción se hace a distancia, firma electrónica incluida; trabajo por videollamada, con clientes en Francia y en el extranjero.
Los errores que veo con más frecuencia
- Abrir un contrato luxemburgués para «pagar menos impuestos» sin dejar de ser residente fiscal en Francia: la fiscalidad es idéntica.
- Comparar solo las comisiones de la aseguradora, sin contar el banco depositario, el distribuidor y los activos.
- Olvidar el formulario 3916-3916 bis, cada año.
- Mantener la misma asignación tras mudarse a España, cuando la libertad de elección de los activos puede hacerle perder allí el diferimiento fiscal.
- Creerse protegido frente a los mercados por el triángulo de seguridad.
- Firmar sin una cláusula beneficiaria adaptada a una familia repartida entre varios países.
En resumen
- Residente fiscal en Francia: misma fiscalidad que un contrato francés, más una declaración anual.
- El verdadero valor: protección si la aseguradora quiebra, arquitectura a medida, divisas, portabilidad, crédito lombardo.
- Las categorías CAA (carta circular 26/1 desde el 1 de febrero de 2026) determinan lo que puede tener en el contrato.
- Sin cobertura del FGAP francés; capital no garantizado en unidades de cuenta.
- El coste real = cuatro capas de gastos + los activos.
Primera reunión gratuita
Si se pregunta si Luxemburgo tiene sentido para usted, la primera conversación de 40 minutos es gratuita, confidencial y por videollamada. También le digo cuándo basta con un contrato francés. Trabajo en español, francés, inglés y portugués. Vea también: preparar la primera reunión.
Reservar mi primera reunión gratuitaFuentes oficiales
- CAA – Carta circular 26/1 sobre las normas de inversión de los productos de seguro de vida vinculados a fondos de inversión (1 de febrero de 2026) (en francés)
- CAA – Carta circular 15/3 (normas aplicables a los contratos suscritos antes del 1 de febrero de 2026) (en francés)
- CAA – Carta circular 16/9 sobre el depósito de los activos representativos de las provisiones técnicas (en francés)
- CAA – Carta circular 26/2 que modifica la carta circular 16/9 (1 de febrero de 2026) (en francés)
- Service-Public.gouv.fr – Seguro de vida: tributación de las ganancias en caso de rescate (ficha F22414, verificada el 15 de abril de 2026) (en francés)
- impots.gouv.fr – Rendimientos del capital mobiliario (contribuciones sociales 2026: 18,6 %, 17,2 % mantenido para el seguro de vida y la capitalización; página actualizada el 8 de abril de 2026) (en francés)
- Légifrance – Artículo L. 136-8 del Código de la Seguridad Social francés (IV: tipo de CSG del 9,2 % mantenido para los rendimientos de los contratos de seguro de vida y de capitalización) (en francés)
- Légifrance – Artículo 990 I del Código General de Impuestos francés (CGI) (reducción, tipos, exención del cónyuge, ámbito territorial) (en francés)
- impots.gouv.fr – Beneficiario de un seguro de vida: tributación de las primas (artículos 990 I y 757 B del CGI) (en francés)
- BOFiP – BOI-CF-INF-20-10-50: sanciones de las obligaciones declarativas (artículos 1649 AA y 1766 del CGI), § 40 (en francés)
- impots.gouv.fr – Formulario 2778-SD (gravamen sobre los rendimientos de contratos de seguro de vida extranjeros) (en francés)
- Asamblea Nacional francesa – Respuesta ministerial a la pregunta n.º 33936 (FGAP, artículo R. 423-7 del Código de Seguros francés, límite de 70.000 €) (en francés)
- ACPR – Fondos de garantía competentes en caso de quiebra de aseguradoras (FGAP: 70.000 €; sin intervención para las aseguradoras del EEE que operan en Francia en LPS o mediante sucursal) (en francés)
- Agencia Tributaria – Manual del IRPF: contratos de seguro «unit linked» (artículo 14.2.h) de la Ley 35/2006)
- BOE – Ley 35/2006 del IRPF, texto consolidado (artículo 14.2.h), versión de 7 de octubre de 2026
- EIOPA – Consulta sobre estándares mínimos comunes para los fondos de garantía de seguros (5 de mayo de 2026) (en inglés)
Textos verificados el 29 de octubre de 2026. Este contenido es informativo y no sustituye el estudio de su situación.
SUS PREGUNTAS
¿Todavía tiene dudas? Respuestas a las preguntas frecuentes
¿Cómo tributa un seguro de vida luxemburgués para un residente fiscal en Francia?
Exactamente igual que un contrato francés. Las ganancias tributan en el rescate (12,8 % antes de 8 años; después de 8 años, reducción de 4.600 € o 9.200 € y luego 7,5 % o 12,8 %), más un 17,2 % de contribuciones sociales (la subida de la CSG de la LFSS 2026 no se aplica al seguro de vida), y la transmisión sigue los artículos 990 I y 757 B del Código General de Impuestos francés (CGI). La única diferencia: el contrato debe declararse cada año en el formulario 3916-3916 bis.
¿Cuál es la inversión mínima de un seguro de vida luxemburgués?
No existe un mínimo legal general: cada aseguradora fija el suyo. En la práctica, los contratos patrimoniales suelen empezar entre 100.000 € y 250.000 €, y un fondo interno dedicado (FID) exige al menos 125.000 € en la suscripción según la carta circular 26/1 del CAA.
¿Qué comisiones tiene un seguro de vida luxemburgués?
Hay que sumar cuatro capas: gastos de entrada, comisión de gestión de la aseguradora, remuneración del distribuidor y gastos del banco depositario, a los que se añaden los gastos de los activos subyacentes. En mi ejemplo ilustrativo (500.000 € a 10 años), una diferencia de 0,5 puntos de gastos anuales supone unos 35.000 €.
¿Es más seguro un seguro de vida luxemburgués que uno francés?
Protege mejor frente a la quiebra de la aseguradora, no frente a las caídas de los mercados. Los activos están depositados en un banco depositario, separados del patrimonio de la aseguradora, y los asegurados gozan de un privilegio de primer rango; en cambio, el contrato no está cubierto por el FGAP, el fondo de garantía francés, que no interviene para una aseguradora europea que opera en Francia en libre prestación de servicios.
¿Hay que declarar un seguro de vida luxemburgués al fisco francés?
Sí, cada año. Un residente fiscal en Francia debe declarar todo contrato suscrito fuera de Francia (artículo 1649 AA del CGI) con su declaración de la renta, en el formulario 3916-3916 bis; olvidarlo cuesta 1.500 € por contrato y por año no prescrito (10.000 € si el Estado no ha firmado con Francia un convenio de asistencia administrativa).
¿Cuál es el mejor seguro de vida luxemburgués?
No hay uno solo: el mejor es el que responde a sus necesidades reales. Comparo la solidez de la aseguradora, la elección de bancos depositarios, el acceso a fondos dedicados y a divisas, el nivel total de gastos, el mínimo de entrada y la capacidad de seguir su país de residencia.
¿Interesa un seguro de vida luxemburgués a un expatriado o a un no residente?
A menudo es ahí donde tiene más sentido. Sus rescates tributan según las normas de su país de residencia, y un mismo contrato puede acompañarle de un país a otro, siempre que la aseguradora sepa adaptarlo a la normativa de cada país.
¿Se puede contratar un seguro de vida luxemburgués online?
Sí, hoy la suscripción y la firma se hacen en gran parte a distancia. Lo que no se hace online es el trabajo previo: elegir la categoría de inversor, el banco depositario y la arquitectura, y comprobar la fiscalidad según su país.
¿Cómo funcionan las categorías de CAA?
Las categorías CAA clasifican al tomador según el importe invertido con la aseguradora y su patrimonio mobiliario declarado. Determinan el marco normativo de acceso a determinadas inversiones; no representan un nivel de protección ni una aprobación de financiación.
¿Cuándo Luxemburgo no es relevante?
Cuando sus necesidades no justifican la complejidad, necesita el dinero a corto plazo o una cuenta o un contrato más sencillo ya cubre sus necesidades.
Fuentes y límites de esta información
La información sobre las categorías CAA procede de las publicaciones oficiales del Commissariat aux Assurances. Es información general y no sustituye el análisis de su contrato, residencia, objetivos y las normas aplicables.
Directamente con Gary
¿Tiene alguna pregunta sobre sus inversiones o su situación?
¿Quiere revisar un contrato, invertir, vender su empresa o mudarse al extranjero? Hablemos durante 40 minutos. Le ayudaré a identificar las cuestiones que conviene revisar antes de comprometerse.